

拆紅籌不利於財務彈性 文:周顯
AI視界
(以下內容由AI生成,僅供參考)
摘要:紅籌股是在境外註冊、香港上市,主要業務及股東權益來自內地的公司,與H股主要分別在註冊地。紅籌只受註冊地及上市地法律規管,規則較靈活;H股則須同時遵守內地與上市地規則。紅籌早年多借殼上市,1992年招商局首以IPO上市;小紅籌則涵蓋民企。恒生紅籌股指數2001年有47隻,現僅25隻。2023年起紅籌與H股境外上市均須向中國證監會備案,紅籌「無需前置審批」便利不再,成本或更複雜,故拆紅籌轉H股料成趨勢,亦配合國家鼓勵資本回流、支持境內實體經濟。惟H股在利潤保障、可換股債券、優先股等財務工具上彈性不及紅籌;其不利資金「出海」,或正是國家所想。
所謂的「紅籌股」,指的是在境外註冊、在香港上市,但主要業務和主要股東權益都來自中國內地的上市公司。
它和H股的最大分別,就是註冊地﹕前者是在中國境外,如香港、開曼群島等,後者則是在中國內地註冊。因此,紅籌股只須遵守註冊地和上市地,即香港的法律約束,對西方投資者而言,更為熟悉,而且規則也更為靈活,相比之下,H股,需同時遵守內地法律和上市地規則,國際投資者不習慣。
在最初的時候,紅籌股的上市模式是買殼、注入資產,也即是「借殼上市」,史上第一間是1982年的閩信集團,其後則有越秀集團、粵海集團等等。1992年,招商局集團是第一間通過IPO方式上市的紅籌公司。
紅籌股的英文是「Red-chip」,指的是國企,這不同於「紅籌架構」,因這名詞也包括了民營企業,英文則是「P-chip」,中文是「小紅籌」,阿里巴巴(9988)、小米(1810)、美團(3690)、快手(1024)都屬於這一類。
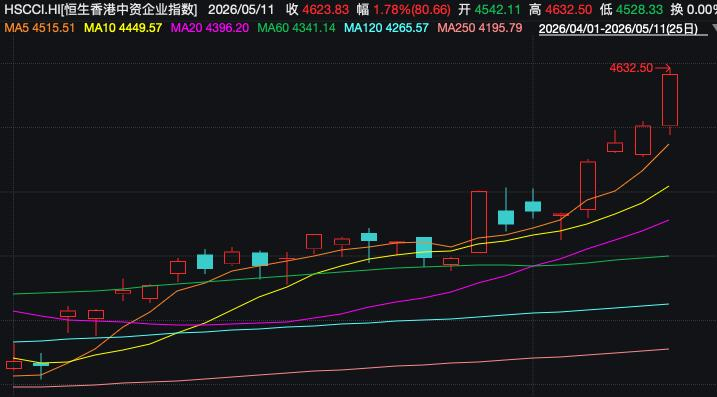
1997年,香港恒生指數服務公司正式編制並推出了「恒生紅籌股指數」,2001年曾有47隻成份股,現時則只有25隻,皆因在2000年的歷史高峰時,曾經一百七十多家紅籌,但這些年來,不少紅籌私有化、退市、重組,或者把架構改為H股,因此數目已大不如前。
把紅籌架構變回H股,稱為「拆紅籌」,很可能是未來的大趨勢,皆因從2023年起,無論是紅籌還是H股,境外上市都需統一向中國證監會備案。紅籌架構曾有的「無需前置審批」便利已不復存在,其備案流程和時間成本甚至可能比H股更複雜。
至於H股,則由於簡化了審批流程,所以境外上市也比較容易了。
不過,最重要的當然是,在紅籌架構下,融資和股權交易收益常留在境外,與今時今日國家鼓勵資本回流、支援境內實體經濟建設的大方導向不符。無論是Red-chip,抑或是P-chip,國家都不再希望以這方式來上市。
然而,除了外國投資者更為熟悉紅籌架構之外,從財務的角度看,H股在利潤保障、可換股債券、優先股等等財務工具的運作,其彈性就比不上紅籌架構。有人認為,H股架構也不利於資金「出海」,不過,這應該正是國家的心中所想。
文:周顯
政經評論員,資深投資者,土生香港人,吃喝玩樂家,富豪權貴與三教九流的好朋友
*作者文章觀點,不代表堅料網立場


