
「舖市苦水會」的問題不只是「輸打贏要」 文:寒柏
AI視界
(以下內容由AI生成,僅供參考)
文章批評工商物業投資者在市況向好時高槓桿持貨、錯判加息及通關後復甦,錯過減債賣樓時機,如今卻將困境歸咎銀行及監管。作者指出,工商物業貸款屬投資用途,金額大、年期較短,還款主要依賴租金及資產出售,與市民自住按揭不同;不少業主已入不敷出甚至潛在資不抵債。銀行收緊貸款主要因還款能力及物業估值風險,而非拒做生意。作者認為金管局已放寬措施,若再逼銀行承接高風險貸款,或惡化銀行資產質素及危及金融穩定。
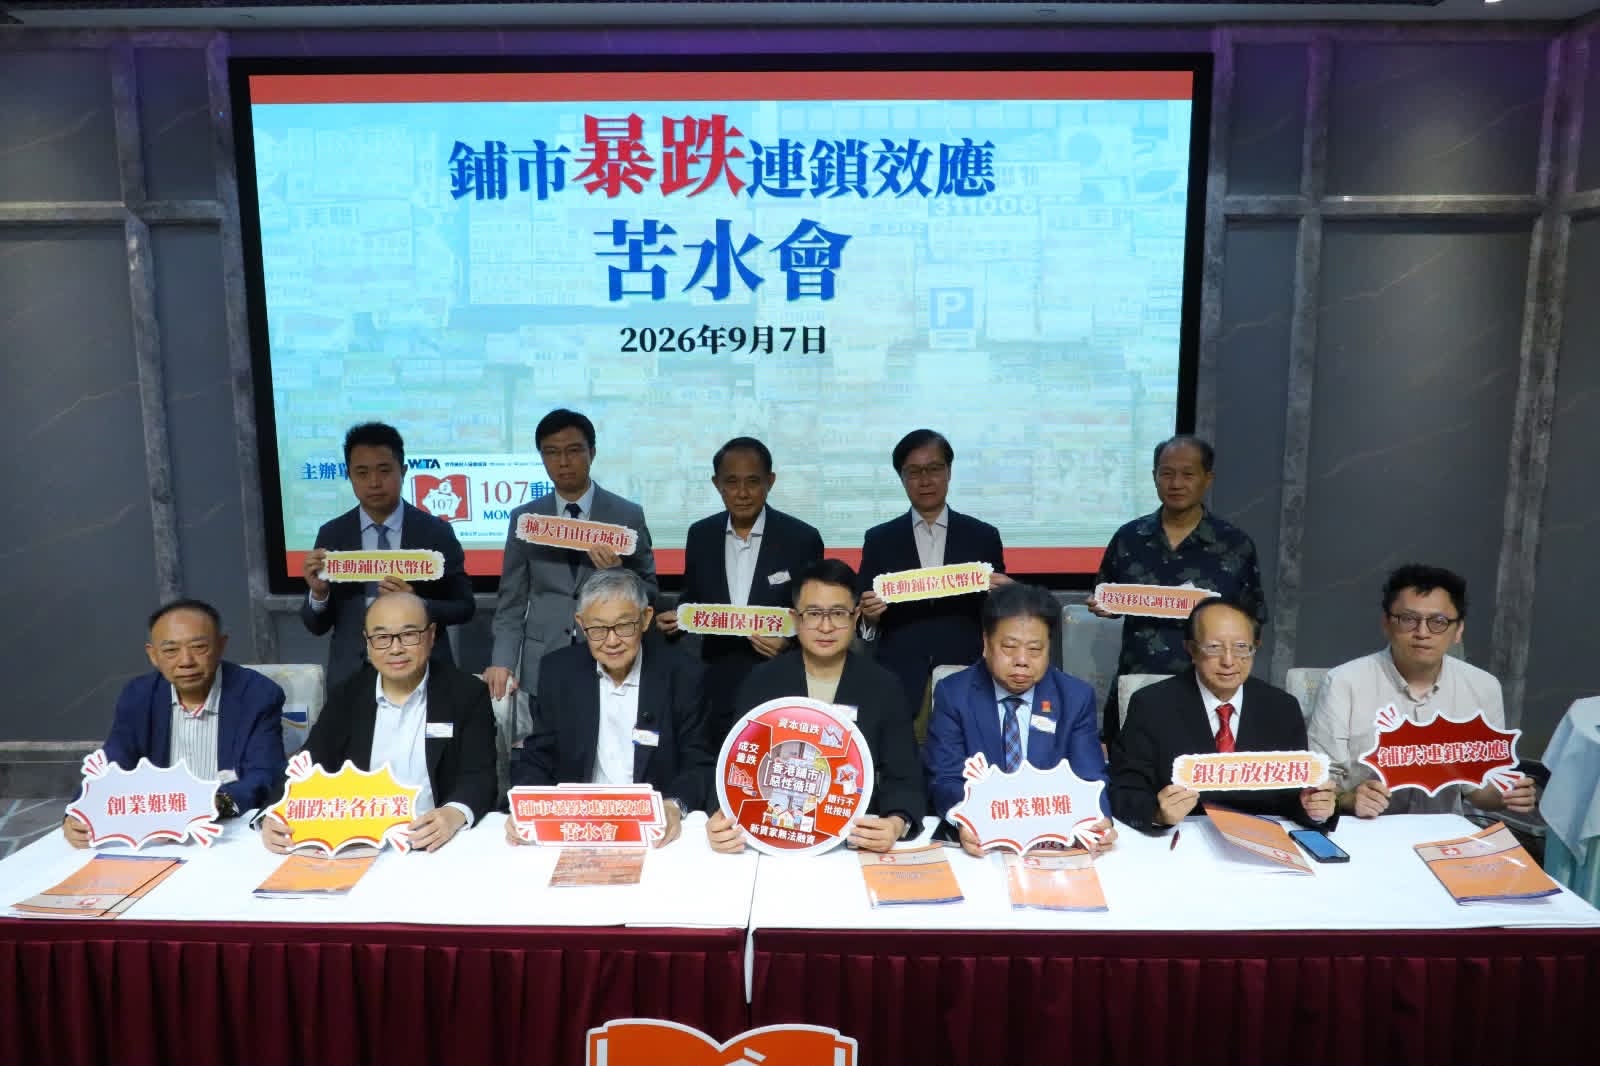
本港工商物業市場持續不景氣,有業界人士舉辦了「舖市暴跌連鎖效應苦水會」,有人提出以下幾點:
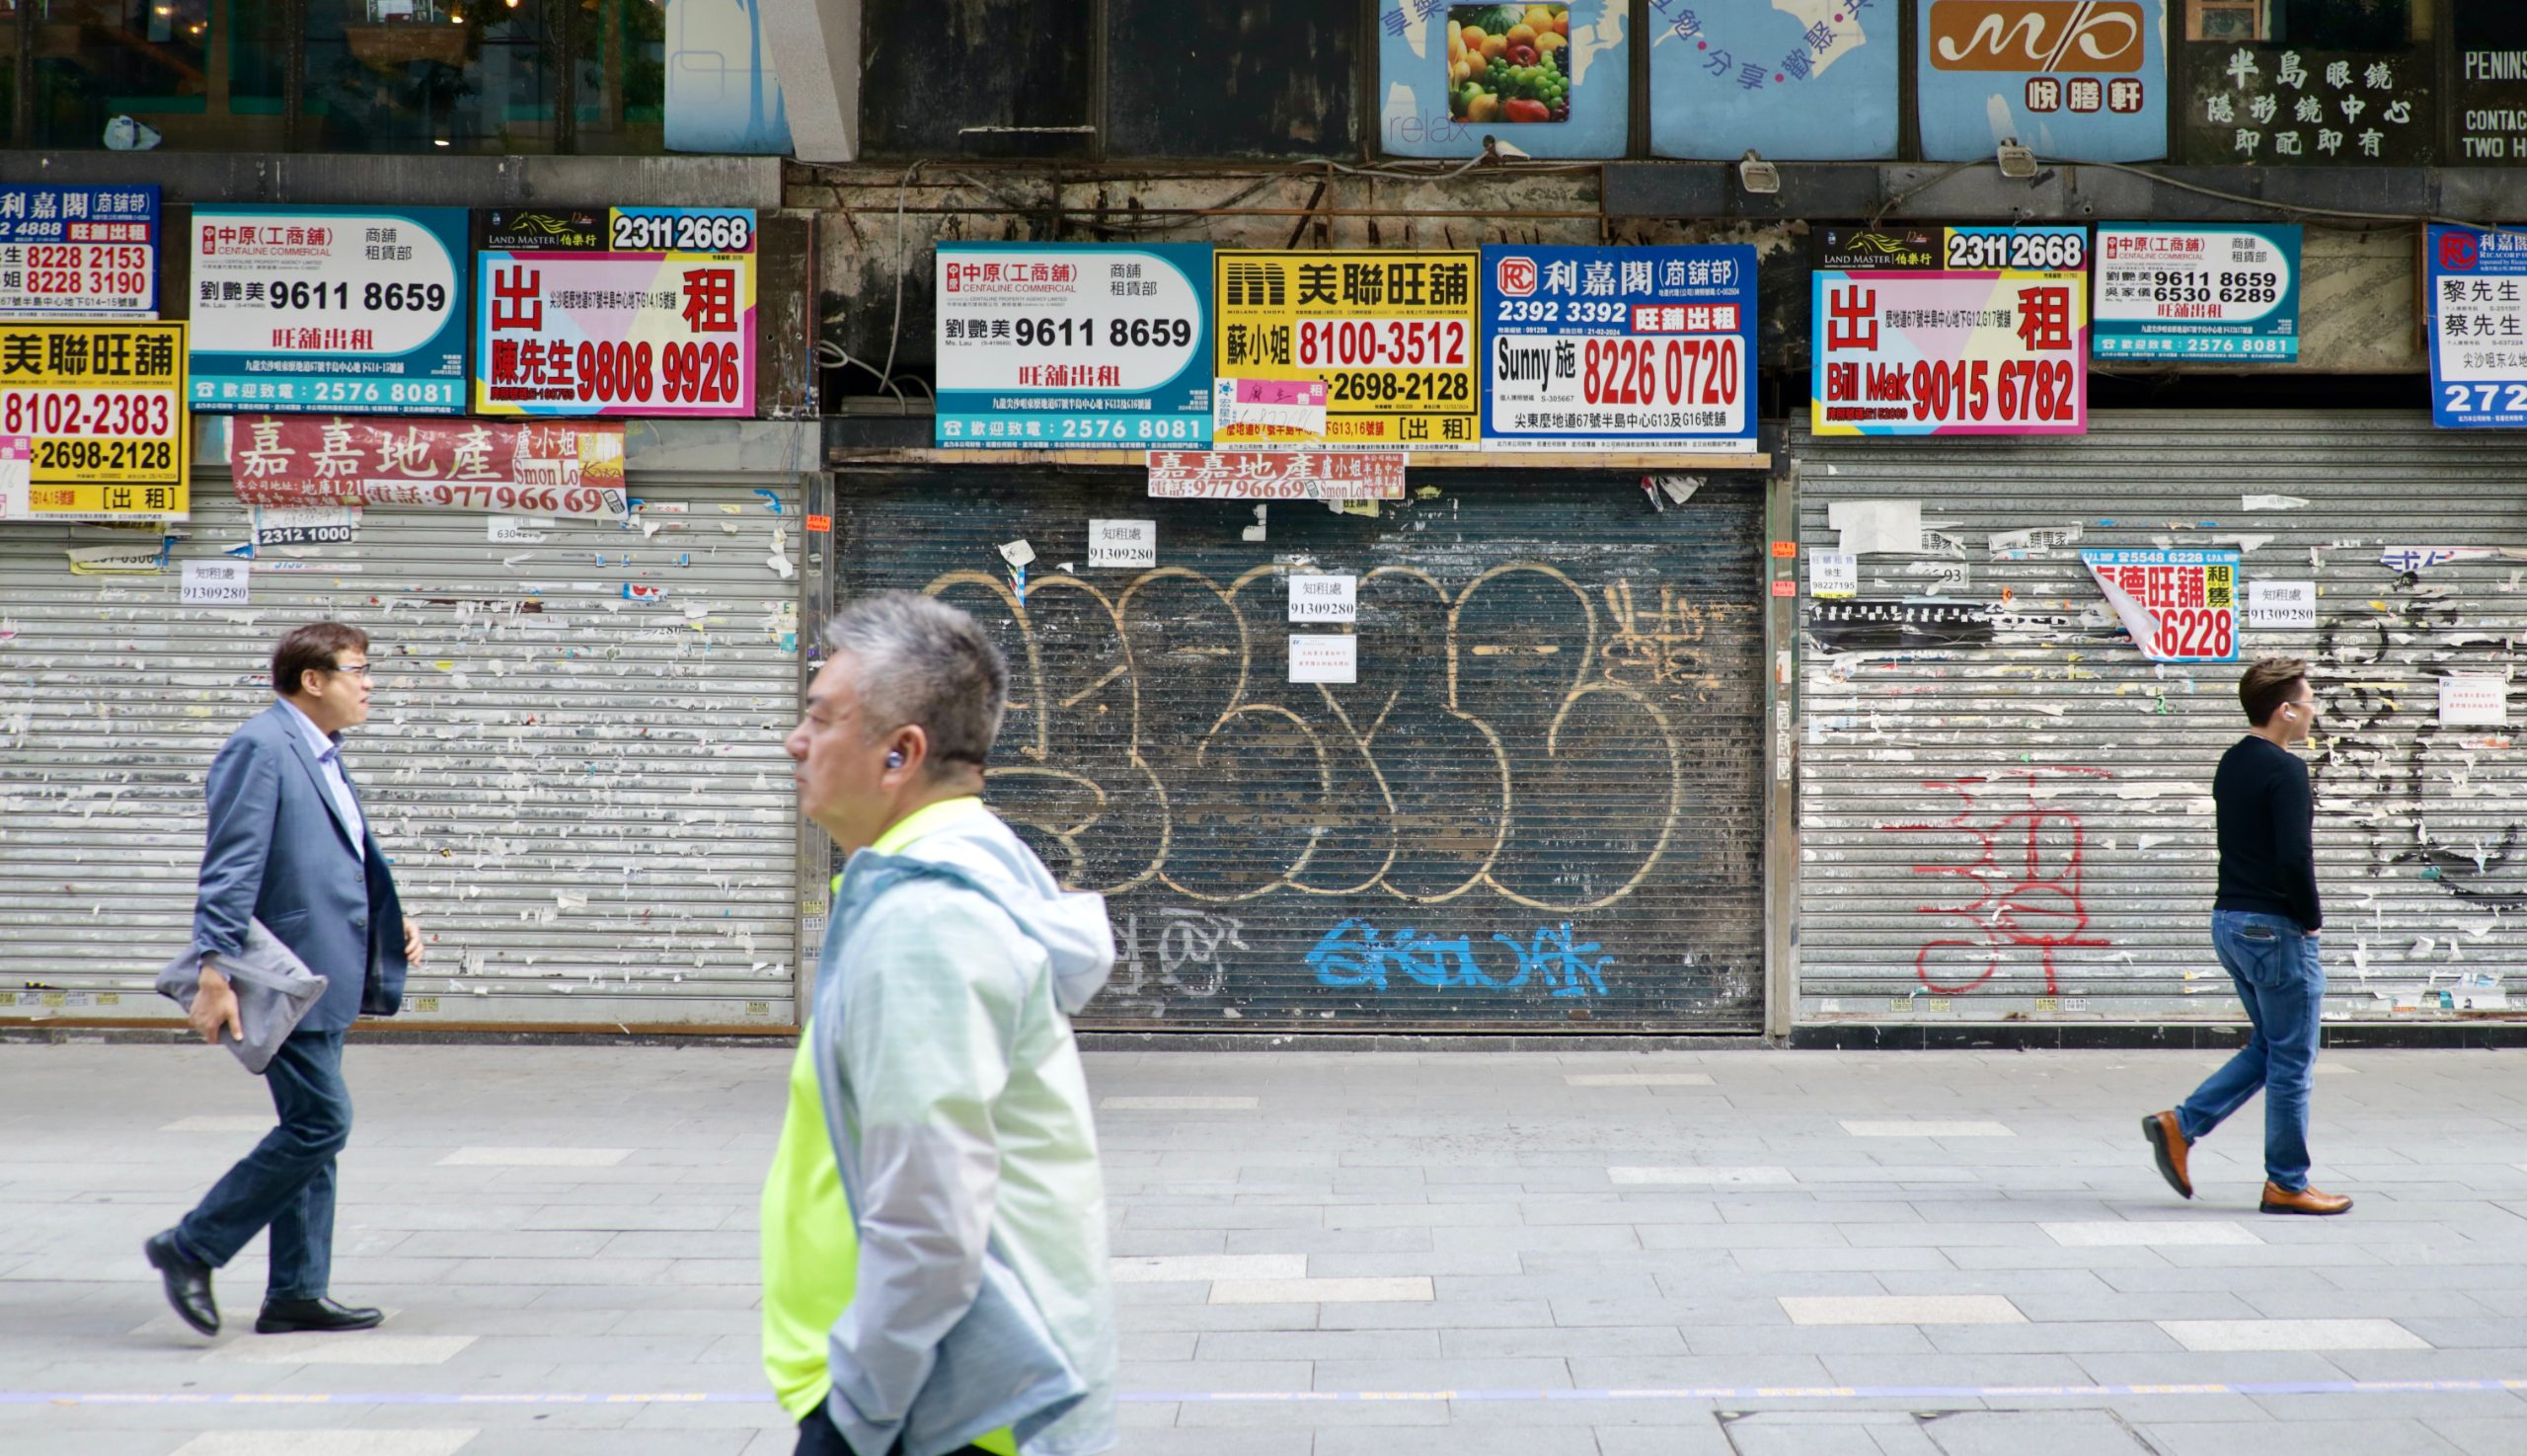
「一舖養老」的神話已破滅,本港臨街店舖的售價從高峰期回落逾4成,空置率創40年新高,資產值大規模萎縮。
有投資者購買工商物業作為「商業自用」,雖然省下了租金,但資產價值大規模萎縮,亦會影響其借貸能力,並妨礙生意擴充。
有人批評銀行幾乎完全不肯借錢予工商物業,只傾向借貸予住宅;並認為既然工商物業於過去幾年間已下跌超過4成,此刻做物業融資,理應十分安全,不明白為何銀行不肯借錢,並認為這會導至「惡性循環」,最終亦會影響銀行的生意。
有人還呼籲有關當局及金融機構適度放寬商業按揭。此外,既然核心區租金回報率已回乎至4至5厘,建議金管局平衡貸款指引,亦認為政府應該再調低印花稅。
錯判形勢才釀成今日之禍
以上的言論被報道後,即引來公眾討論。有人認為這班「舖王」或工商物業投資者在順境時賺得「盤滿缽滿」,賺大時還不忙「指點江山」;如今他們面對逆境時卻諉過於人。早前,有物業投資者批評零售商因租金昂貴而倒閉,只是由於租客「沒有本事」及「無法適應新潮流」。後來,如今出現大規模結業潮及租金回報下跌之際,他們便指出銀行利息太高而讓他們無法減租。其實,到底誰曾逼迫過他們要舉債投資呢?
說穿了,物業投資者在過去7年間不斷「死守」,曾有人在面對加息周期發生時,不斷唱好後市並指美聯儲根本無法保持高息。最終,他們都錯過了頭幾年的「逃生窗」。後來,有人向各方施壓,逼迫港府逐步放棄防疫措施,等到內地與香港「通關」後,便誤以為工商物業需求會大幅反彈。
在過去幾年以來,本港物業投資者不斷錯判形勢,才釀成今日之禍。他們此刻搖身一變成為「靠店舖養老」的「老人家」及「苦主」;先批評租客,再謾罵銀行及指點金管局,這不是「輸打羸要」嗎?
坊間已有以上批評他們「輸打羸要」的觀點,但更嚴重的問題是,他們批評銀行「幾乎完全不借錢予工商物業」,並認為「金管局應該調整指引」(是否在暗示監管機構指引太嚴苛?),皆是過份表面化的言論,並非事實之全部。如果有關當局及金融機構在輿論壓力下就範,各大小銀行在尚未處理好龐大的潛在壞賬之際,又要再被逼「接貨」的話,恐怕會影響本港整體銀行的資產質素水平,最終或有可能動搖本港金融體系之穩定性及安全性。
我們要對整件事情有通盤的理解,才會看清問題的核心所在。請參閱以下的論點:
一、工商物業貸款跟小市民的房貸有什麼不同?
「苦水會」中有人指出,「一舖養老」的神話破滅,這些至少曾擁有過百億港元身家的「舖王」,搖身一變成為靠買小店養老的小市民。說穿了,到底有多少尋常老百姓會靠購買店舖養老呢?相關言論,把物業投資者都當為小市民,讓人聯想起我們老百姓的「房貸」。
我們要弄清楚的是,我們一般人買房時的「房貸」,跟物業投資者所得到的銀行貸款,是有很大的區別:
1.很多物業貸款都不用償還本金:銀行給予物業投資者的貸款,很多時候在貸款期間都不用償還本金,即等同「到期日」才一次過結清。然後,物業投資者在罰息期後便會「轉按」或「加按」,變相一直不用償還本金,等到他們把物業沽售後,才有需要還本。相反,小市民的「房貸」,都是每月以「本金加利息」的固定金額作為供款,隨着時間推移,借貸本金會一直減少下去。
即使某些物業貸款有償還本金的要求,很多時候都有「免供期」,例如直至第2至第3年才開始要償還本金。另外,還本的方式也很靈活。還本期為每月、每季或每年皆可。每年要求的償還本金部份,通常都是貸款總金額的2%至4%左右。簡單來說,物業投資者通常只需要付利息,在貸款期間根本不用償還本金。就算有償還本金的需要,其金額佔比很低,還款按排亦很靈活。
在過去20年的升值期裡,物業投資者非常強勢,大都會要求銀行給予較長的「免供期」。如果銀行不允,則會安排「轉按」。甚至乎,由於物業升值,物業投資者還可以「加按」,除了不用還本之外,甚至乎可以不斷從銀行體系裡鑽出錢來。
等到經濟低迷期間,物業投資者只靠收租渡日,例如一般坐擁百億資產的企業,租金收入亦大約不過2億港元。由於營業額收入 (沒有售樓的情況下) 不算高,順理成章可被視為「中小企」。這7年間,很多銀行響應金管局支持「中小企」的號召,都為物業投資者特地安排「還息不還本」的安排。明明物業投資者已有「免供期」,在「免供期」後,又可以繼續享受「還息不還本」之優惠。
過去幾年間,很多物業投資者利用了「還息不還本」的計劃,卻沒有藉此加快賣樓及償還貸款。反而,他們大都選擇「再坐一會」而不肯大幅劈價賣樓還債。他們不斷希望物業回升而錯過了無數個「逃生窗」。總的來說,金管局向銀行發出指引,讓銀行給予各大小物業投資者的「還息不還本」安排,最終只白白浪費「子彈」,讓業界不斷把問題拖延下去。
2.金額較大而年期較短,但通常為「承諾貸款」(committed facility):物業投資者所得到的銀行貸款,一般年期只有5年至7年左右。現時經濟不景氣的情況下,多為3年至5年左右。反之,小市民的「房貸」卻可長達20年至30年。
由於企業購買物業,金額遠遠比小市民的「房貸」為大,若貸款年期太長的話對銀行的「頭寸」總有一定的壓力。而且,物業投資者借貸購買物業,通常作為「投資用途」而非「自用」。重點是,一般物業投資者的還款來源只從租金及沽售資產而來。相反,小市民的「房貸」,通常靠小業主的工作薪金而來,相對來說不會受到物業的市值及租值所影響。由於以上的原因,銀行給予物業投資者的貸款年期會較短。
但值得留意的是,物業投資者一樣可以申請為期20年至30年的「房貸」。只要企業提供了現有貸款的資料,並讓銀行計算清楚整個企業的日常營運收入、總利息開支,最終只要還款狀況達標,一樣可以拿到「房貸」,跟小市民申請「房貸」的概念及要求是幾乎一樣的。重點是,如果要企業或物業投資者通過跟小市民一樣的測試,它們所拿到的貸款金額便會大幅減少。因此,絕大部份物業投資者只會向銀行申請年期較短的「企業債」。
另外,物業投資者的「企業貸款」雖然年期會較短,但在市況平穩時,都可以輕鬆獲得「展期」或「再融資」的安排。相關安排絕非「債務重組」。很多時候,物業投資者還可以「加按」。而且,這些「企業貸」通常都是「承諾貸款」(committed facility),只要企業的財務指標達標,準時還款,貸款期間並沒有任何觸發倒閉風險的事情發生,銀行在貸款期間絕不能贖回本金。反之,小市民的「房貸」,其實為「非承諾貸款」(uncommitted facility)。在極端情況下,其實銀行有權隨時贖回小業主的貸款。
小市民的「房貸」之貸款期較長,但卻屬於「非承諾貸款」。給予企業的貸款年期相對較短,但還款安排靈活,且多為「承諾貸款」,兩者在條款上各有優劣。
3. 很多物業投資者並沒有其他收入支撐貸款:有人會始終不明白,為何物業投資者所獲得的銀行貸款,年期始終較小市民的「房貸」短?正如之前所述,物業投資者或各大小企業,一樣可以申請年期較長的「房貸」,只是他們不達標而已。為何會如此呢?
舉例說,假設物業投資者購買一個10億港元的全幢商廈物業,並從銀行取得5億港元的貸款。近年,由於租金下跌,利息上升,物業投資者早已入不敷出,單是還利息已很吃力。我們再假設利息成本為4厘,物業投資者每年便要償還2,000萬港元的利息,我們尚未計算可能需要償還的本金。由於空置率上升,租金下跌,不足以付利息,物業投資者便要真金白銀的填補資金缺口。
不少超過100億港元資產值的大業主,每年要填補的資金缺口至少有數億港元計。他們大都沒有本業,只能靠手頭上的現金、以債養債或劈價賣樓等3招應付危機。即使有大業主從事其他業務,但有什麼「大生意」可以每年提供數億港元的現金及利潤予大業主?由於大業主的物業及借貸規模大過於龐大,萬一出現資金缺口,便即陷入了「現金流枯楬」的危機。
相反來說,小市民或小業主,每月供款最多幾萬港元。以一個普通家庭而言,夫妻一同上班,即使其中一人失業,並出現了資金缺口,尚可靠儲蓄支撐。此外,每月幾萬元的資金缺口,無論是再找工作或兼職,相對來說都比較容易渡過難關。
由於小業主的資產及負債規模遠不及大業主,當出現財務困難時,資金缺口的金額較小,確實是「辦法總比困難多」。這亦間接解釋了,為何給予大業主的「企業貸」,反過來會年期較短的情況。
4.關於固定利率之安排:有人會指出,大業主取得的「企業貸」,其利息安排皆以浮息為主,壓根兒沒有最優惠利率作為保護傘 (prime cap),當面對突如其來的加息時,大業主反而會更吃虧。這說法只道出事情的其中一面。
其一、小市民所享受到的prime cap,其實並非真正的「固定利率」。各大小銀行都會定期計算清楚自身的資金成本,並在協商的情況下調整最優惠利率。在最近長達4年以上的加息周期裡,我們的最優惠利率,亦不只調整過一次了。
其二、銀行提供所謂的prime cap,是有成本的。一般而言,大銀行的存款底子較厚,資金成本較低,相對可以容忍較長年期,而且相對固定的利息。反之,中小型銀行的資金成本較高,而且較波動。若提供prime cap予客人,在加息周期裡,中小型銀行絕對會有可能虧本。這亦解釋了為何中小型銀行相比大銀行來說,比較不喜歡做「房貸」。此外,即使是大銀行,利息持續上升亦會有可能讓他們由賺變蝕。當大銀行也覺得吃虧之際,便會要求調高最優惠利率。由於提供給大業主的貸款既非「自住用途」(工商物業的所謂「自用」,最多不過是做生意時需要地方而已。「工商物業自用」並非「自住」),多為投資用途。另外,貸款金額較大,其還款來源亦比較不穩定,萬一出現資金缺口時的風險亦較高。極少銀行會願意向大業主提供prime cap。
其三、雖然銀行傾向不會提供prime cap予大業主,但其實大業主反而有機會獲得真正的「固定利率」貸款。只要大業主向銀行購買利息掉期合約 (interest rate swap /
IRS),便可以把利息成本鎖定。
這interest rate swap的安排十分靈活,利息固定期有1年至5年,甚至乎上10年亦會有。大業主也可以選擇鎖定利息的貸款金額。例如,大業主可以只購買貸款金額的一半。一個5億港元的貸款,只購買notional amount 2.5億港元的IRS,則等同2.5億港元貸款的利息已被鎖定。餘下的2.5億港元則繼續作浮息的安排。當然,大業主如想購買IRS來「鎖定利率」,是有成本的。若大家都深知利息會向上,則IRS的成本會很高。可是,在低息周期裡,購買 IRS即等同得到了一份保險合約。萬一遇上突如其來的加息,大業主便會受到保障。
多年以來,各大小銀行都會向大業主推銷IRS,即他們其實一直有機會把利率鎖定。只是他們大都不願額外付出成本,才放棄這鎖定利率的安排。其實,物業買賣是一門動輒上10年的投資,豈能完全不考慮鎖定利率的安排呢?
二、為何銀行在迫逼工商物業的大業主?
當我們清楚瞭解到,給予大業主的「公司貸」與一般小業主的「房貸」有何區別之後,我們便會深切明白到,為何大業主的經營情況會比小業主更糟糕。我們也會知道,為何銀行亦逼不得已地要大業主們盡快沽售物業及減輕債務:
1.大業主購買物業,性質屬於「投資用途」,風險較高:小業主以房貸購買物業,通常都是「自住用途」。小業主的「還款來源」主要是家庭成員的薪金收入。在正常情況下,小業主都會努力償還貸款,賴賬及放棄的機會比較低。即使遇上什麼經濟困難,一般家庭都會想盡辦法完成供款,保障自己在這城市裡唯一的住所。此外,由於貸款的金額由幾百萬元至上千萬元不等,每月供款大約是幾萬元上下,高端中產的供款則較高。無論如何,以現時申請長達至少20年的「房貸」來說,所有小業主都要接受入息證明審查,並要完成供款能力測試。對於一般市民來說,每月幾萬元的「資金缺口」未必便應付不來。
在這情況下,即使住宅樓價下跌,小市民都明顯有足夠的動機及能力繼續償還貸款。給予小市民的貸款,不僅是每筆金額較小,其風險亦較低,銀行不必因樓價下跌便反應過敏。
相反,給予大業主購買物業的貸款,其屬性以「投資用途」為主。大業主或買家會重點看其收益及物業的升值潛力。即使有企業購買商廈、工廠或貨倉等,作為「自用」,這「商業自用」跟小市民的「自住用途」是兩碼子的事。企業購買自用物業,其實是為了「商業用途」,考慮的角度依然是投資為主。企業甚至乎可以把所謂的「自用物業」再抵押而額外拿到「經營貸」。大企業並沒有「誓死保住物業」的必要,若遇上經濟低潮,放棄的機率亦會較高。此外,某些大業主根本沒有簽署「個人擔保」。即使簽妥「個人擔保」的一批人,很多財閥家族都早有「財務安排」。就算他們被香港法庭宣布破產,相信仍可以繼續享受到比小市民滋潤百倍的生活。
無論如何,若大業主出現「資金缺口」時,由於其規模太龐大,除了沽售物業之外,根本很難找到有意義的替代方案。再考慮他們的「投資性質」屬性,物業的租值及價值,都會直接影響其「還款能力」。當樓價走下坡時,銀行不得不調整策略,並要求他們盡快賣樓及減債
2.很多大業主都已經「入不敷出」:由2022年3月的加息周期前後起,很多香港大業主都出現不同程度的「入不敷出」的情況。由於環球政局不穩,經濟不景氣,租金下跌且空置率不斷上升。
同時間,美聯儲宣布加息,大業主們的利息開支節節上升,這幾年間,很多大業主的租金收入不足以支付利息,出現「入不敷出」的情況。過去幾年,他們只能盡快沽售手上的物業,並盡量減少債務及積存更多的現金以付息。有些人聯絡財務公司及私募債基金,想盡辦法的「以債養債」。他們以高息債支撐銀行的利息,並勉強維持公司的日常運作。
3.有地產集團已陷入「資不抵債」之局面:當美聯儲繼續加息,全球資產投資回報率皆無可避免地要出現重大的調整。從前,本港工商物業的回報率僅2厘,而且尚未計算所有物業相關的開支。今時今日,10年期美國債券已重上至5厘左右 (幾乎是淨回報率)。
在這情況下,物業買家為何不購美債呢?即使在銀行做定存,也有較高的回報。投資物業除了要支付額外的各種物業開銷之外,還要承受租客欠租、租金下跌及空置率上升等風險。因此,環球投資者對工商物業的興趣都不大。除非大業主們願意大幅劈價,最終讓租金回報上升至比美債回報較高的水平,否則工商物業只會繼續「無人問津」。
由於以「投資用途」為主的工商物業的價值正不斷下跌,不少大業主已相繼陷入「資不抵債」的局面。換句話來說,即使他們把物業按市價沽售,也不足以償還相關債務。為何我們至今還沒有看到他們大規模地倒閉呢?由於他們的資金鏈尚未完全斷裂,再加上專業估價公司為他們的物業估值時,仍給予很多「水份」。換句話來說,即以不同程度的「虛抬估值」及「財技」隱藏其「資不抵債」之真實情況。
基於以上幾點,我們可以瞭解清楚,手持大量工商物業的「舖王」或「大業主」,絕非一般「靠磚頭養老」的「小業主」。小市民每筆「房貸」總金額及每月供款要求較少,他們亦有較大的動機去支撐「房貸」,從而保住自己的「安樂窩」。相反,「大業主」靠舉債購買資產,完全是「投資行為」,每筆貸款的金額亦較大,還款來源亦靠物業價值為主。當樓價大跌時,銀行不得不及時作出反應,並需與大業主們商討可行的賣樓及還款計劃。
三、銀行會有生意不做嗎?
在「苦水會」裡,有人批評銀行幾乎完全不想做工商物業的貸款,只敢做住宅項目。亦有人指出,現時店舖價值已回調4成以上,已屬十分安全的水平,銀行根本沒有不做這些生意的理由。以上講法,難免以偏蓋全。想深一層,銀行是商業機構,以賺錢為上。如果遇上合適的商機,又怎會推辭?到底真實情況是怎樣呢?
1.投資者對香港工商物業的興趣不大:現時,香港店舖已較「峰值」下調4成。這是否已經足夠呢?在下跌4成的情況下,有興趣入市的買家依然不多。絕大部份投資者仍抱觀望態度。這就代表了其實有相當多的市場參與者或投資者仍傾向相信,香港工商物業的價格尚未完成調整。
在「峰值」之時,很多香港商店的租金回報率僅2厘左右。某些自由行聚集的遊客區,店舖被炒至「天價」,其租金回報率只有僅1厘。
現時, 10年期美債已升至接近5厘 (幾乎是剩回報)。對於不少買家來說,香港店舖至少要有5厘的水平,才值得他們考慮投資。由於物業價格最高峰時,租金回報僅有2厘。即使假設租金金額不變,物業價格至少要回調6成以上。現在本港工商物業才只下跌4成,明顯不夠吸引。
此外,有些物業投資者還要考慮到購置物業後需要翻新的開支,再加上租金仍有下調壓力,空置率還不斷創新高。他們大都要求至少6至8厘的回報率。在這情況下,某些大業主售出物業後,恐怕依然無法償還背後貸款。起初銀行也不同意了,但隨時間過去,美聯儲減息不久後又要重新加息,現時已開始有越來越多銀行「讓步」。另外,工商物業的「銀主盤」亦陸續湧現。
2.準買家借不到錢是由於無法通過還款能力測試:當然,會有人指出,有些準買家明明有興趣在這價位購買工商物業,銀行卻偏偏不願提供貸款。這講法又完全把問題放到銀行身上。說穿了,準買家無法取得貸款,主要是由於它們根本無法通過「還款能力測試」。
現時,某些工商物業劈價4成後,價格看似吸引。確實有些買家有興趣舉債投資。可是,他們購買相關工商物業,都主要是作為「投資用途」。在租金不斷下跌及空置率上升的情況下,即使物業的價值下跌了4成,但如銀行提供貸款,準業主仍然要面對「入不敷出」的情況。換句話來說,由於相關物業的價值調整得不夠深,其租金回報依然不算吸引,準業主根本不可能取得6至7成的貸款。
銀行是否真的不願意做「工商物業貸款」呢?當然不是。遇到以上的情況,很多銀行會嘗試把借貸成數調低,例如4成至5成左右。只是很多準業主根本沒有足夠的資金支付高額首期,交易才會告吹。
但這兩年間,有些零售店或商家打算「由租轉買」,只要他們本身的業務有足夠的現金流及盈利,銀行肯定會想盡辦法的支持。由此可見,真實情況與「苦水會」的講法完全不同。由於各大小銀行的貸款資產正在萎縮 (很多大業主都在劈價賣樓及減債),大家都希望可以重新多做「物業貸款」之生意,以填補縮減了的貸款資產規模。
四、金管局對銀行物業貸款的監管,其實已經很寬鬆
有人建議監管機構應該調整監管指引。其潛台詞似乎暗指有關當局對物業貸款的監管太嚴厲。重溫2016年間,有人曾在一個「苦主會」上,狠批金管局的「辣招」太辣。但有趣的是,當年香港物業市場在多重「辣招」下,樓價依然繼續上升至2019年。於疫情爆發後,金管局發出多個指引,並逐步「撤辣」。由此可見,當年的「辣招」絕對有實際需要。另外,在樓市下行時,金管局的「逆周期措施」亦已經十分到位,並延緩及減輕了泡沫爆破的痛苦。
整體而言,本港對物業貸款的監管,其實已算是比較鬆。相關的「逆周期措施」也減輕了市場的振動:
1.本港物業貸款的規矩向來不算多:金管局提出的指引,絕非憑空創作,而是參考了世界各地對物業貸款的監管要求,並按香港的實際情況而作出綜合指引。對借款人所要求的「收入證明」、「還款能力測試」及「利息壓力測試」,各地監管要求都會有。物業貸款的成數,由5成至7成左右,也談不上太嚴苛。有人認為金管局要求多多,只是對世界各國的相類近監管視而不見。說穿了,其實1997年金融風暴之前,香港的相關監管太寬鬆而已,所以才有人會認為現時金管局的要求太多。。
儘管如此,香港監管機構對物業貸款的管制,始終不算嚴厲。例如,香港銀行的「建築貸」,並沒有要求借款人一定要購買IRS以固定建築期的利息成本。相反,英國及澳洲等銀行,都至少要借款人把50%或以上的貸款利息成本以IRS鎖定。香港的「建築貸」當中的「買地貸款」,並不一定要用來直接支付地價。我們也接受「再融資」或「償還股東貸款」等安排。另外,只要「預售樓款」再加上「銀行貸款」足夠支付未來的建築成本後,香港發展商一樣可以把剩下的樓款挪用。若遇上超支或預算失誤等問題,樓盤一樣有「爛尾」的風險。
另外,我們對發展商或物業投資者的整體債務水平,亦從來沒有任何限制,並沒有例如「3條紅線」的要求。企業的槓桿水平及貸款規模等規限,一切都交由銀行信審自行決定。原理上,香港的發展商可以無限舉債,並不會受到任何監管機構的質詢,亦不會在法規上對其未來借貸的金額有任何限制。
還有,雖然監管機構建議香港銀行對「物業貸款規模」設一個上限 (即property cap),但這個property cap並非一個硬性指標。各大小銀行可以隨時按自身的業務需要作出調整。金管局會瞭解其背後原因,但相關上限不會有一個「審批」的過程。原理上,我們仍是以「行業自我監管」的概念運作。
值得一提的是,現時物業貸款正在減少,我們亦不見金管局發出指引要求銀行下調property cap。銀行絕對可以補充物業貸款資產,一切皆是商業行為。只要有合適而風險可控的物業貸款,本港銀行仍可以照做,不會受到任何監管的限制。
2.金管局的「逆周期措施」,已經是「多管齊下」:金管局早在疫情期間,便已經逐步放鬆「審慎指引措施」的要求。不同物業及貸款類別的借貸成數上限已被不斷提高,一年多前更直接取消了「利息壓力測試」的要求。另外,港府亦不只一次的下調印花稅。總的來說,樓市相關的「逆周期措施」已十分到位。
另外,金管局對中小企貸款亦作出支持,先後推出多輪「還息不還本」的紓困計劃,以減低中小企的還款壓力。即使是坐擁過百億港元資產的物業投資者,一樣得到銀行的幫助,在疫情期間,大都可以享受到「還息不還本」的安排。有些大業主至今還享受着相關的優惠。如果他們在疫情中段,一方面享受「還息不還本」之優惠,一方面盡快劈價賣樓的話,相信很多物業投資者都有可能「逃出生天」。
3.監管機構還不時詢問銀行大業主再融資的情況:據筆者瞭解,監管機構對於銀行的物業貸款之審批情況,至今仍採取相對寬鬆的做法。不少大業主已開始陷入「入不敷出」及「資不抵債」之情況,但只他們要尚有能力償還利息,監管機構對於銀行的貸款評級,都未必會太過深究,變相容許銀行有更大的自由度選擇撥備的力度及時機,並給予更多時間讓銀行有序處理所有潛在的壞賬。
對於各大小銀行的撥備情況及對借款人的評級,監管機構明明有多地方可以挑剔,但近幾年以來,筆者認為監管機構皆「點到即止」。除了碰到有特別過份的情況,否則監管機構仍採取觀望的態度。
另外,過去兩年以來,某些發展商在銀行再融資上遇到困難,都會向監管機構求助。金管機構亦會積極跟進,並詢問每間銀行的批核進度及所遇到的瓶頸。由此可見,監管機構現時比較着重於金融穩定,並傾向給予業界更多空間及時間,好讓大家處理好相關的債務問題。
不僅「輸打羸要」更企圖「甩鑊」銀行
總括而言,本港工商物業已下調4成,但在空置率持續上升,租金不斷下跌的情況下,未來情況仍是十分不明朗。此外,美國10年期國債的利率已重上接近5厘的水平,美聯儲亦即將重啟加息,本港物業市場仍會繼續面臨下調壓力。
儘管香港工商物業的價格已明顯下跌,但準買家及物業投資者仍採取觀望態度。另一邊廂,本港絕大部份工商物業的大業主的「劈價幅度」明顯追不上環球金融市場的變化,所以工商物業市場仍處於「買賣兩閒」的悶局之中。在這情況下,香港銀行只能積極的推動大業主繼續劈價賣樓及努力減債。在物業貸款規模縮減的情況下,由於工商物業市場的價格調整太緩慢,成交宗數較稀少,給予各大小銀行的機會亦不多,業界仍無法填補這貸款生意缺口。
各大業主及其代表在「苦水會」的說法,不僅是「輸打羸要」,還以偏概全的企圖把問題「甩鑊」至本港銀行。如果監管機構或銀行礙於輿論壓力而就範的話,銀行極有可能要在經濟低迷期間繼續被迫「接貨」,最終恐怕會讓整體銀行貸款質素進一步惡化。
各大小銀行所借出去的每筆貸款,其背底都是小存戶、小市民或老百姓畢身的「血汗錢」。我們絕不能為了迎合商界,而犧牲小市民的基本權益。相比起來,本港金融秩序及系統安全才是「重中之重」,我們絕對要好好守護。
文:寒柏
從事金融業,亦為自由撰稿人
*作者文章觀點,不代表堅料網立場


