

如何應對工商物業貸款壞賬的威脅 文:寒柏
AI視界
(以下內容由AI生成,僅供參考)
美聯儲重啟加息,本港工商物業貸款壞賬風險升溫。作者寒柏分析,美元進入「易升難降」時代,工商物業租金回報率僅約3厘,低於4厘息口,投資價值進一步受壓。中環核心區租務改善僅屬局部,整體工商物業供過於求,空置率高企,改變土地用途亦阻力重重。銀行處理壞賬方案如成立資產管理公司、打包出售等均難有效解決問題,最終仍需各銀行盡快增資充實資本,以應對可見將來的壞賬風險。
最近,美聯儲重啟加息周期。據悉業界正積極探討如何處理本港工商物業貸款的潛在壞賬。有消息指,某權威人士有以下3個觀點:
其一、近年港府已再沒有推出商業用地,即工商房地產供應不會再增加。現時的庫存將可以逐步被消化。其二、中環核心地段的商業房地產市道已經開始復甦,若有個別銀行的信貸決定影響復甦勢頭,將對整體金融秩序帶來不穩定。其三、中資金融機構在審批本港工商房地產貸款的續期及再融資時,或有可能承受總行的壓力;有人相信,我們可以透過官方渠道溝通,並做好兩地協調的工作,從而解決分歧。
無論如何,香港工商房地產貸款的問題拖延至今,業界都表現得高度重視。筆者對於這事宜,有以下的觀察及想法,僅供參考:
一、美元低息期已過,將維持高息環境
於2022年3月起,美聯儲僅用了1年4個月的時間,便把基準利率由0.25厘,調升至5.5厘。及後於2024年9月才開始減息,減息期持續2年,最終才把利率下調至3.75厘的水平。現時,美聯儲重新進入加息周期。由此可見,美國利率已進入了一個「易升難降」及「波幅較劇烈」的新時代,將對全球所有「具穩定收入」的「固定資產」有負面影響,特別是房地產之價值。換句話來說,本港房地產商經歷了過去大約2年的「喘息空間」後,現正需要重新面對嚴峻的高息考驗。
二、香港工商物業的「投資價值」正被大幅削減
一般而言,住宅物業的價值取決於「自用價值」及「投資價值」。工商物業的市價,則以「投資價值」為主,即使有商戶自置商業物業作為所謂的「自用」,實質上仍是「商用」(即「生財工具」),企業沒有「必然要購房」的理由,最終看的始終是「投資價值」。
在過去20多年來,香港工商物業被炒至「天價」,租金回報率 (還未計算成本開銷) 僅有2厘。現時按平均估值計,才下調至3厘左右 (按市場買賣價計卻有5厘以上)。可是,美元利息已上調至4厘,並進入「加息周期」,絕對有可能出現「一浪高於一浪」的情況。現時,由於香港工商物業的「租金回報率」太低,估值存有太多水份;在加息周期下,其「投資價值」將會進一步被削減。
三、中環租金改善並不代表整體市場反彈;只收緊供應作用不大
過去2年以來,香港股票市場有所改善,投機氣氛較濃厚,但值得我們留意的是,國際熱錢停泊在香港,卻並沒有大規模進入香港工商物業市場。
儘管有不少家族辦公室及私慕基金因應港府推行的最新稅務優惠而來港開設辦事處,但它們只租用在中環的甲級寫字樓,並改善了香港核心商業地段的租務情況,但卻沒有明顯改善整體工商房地產的買賣行情。
港府吸引辦公室及私慕基金來港開設辦公室,絕對是好事,但地產業界明顯把其對經濟的「輻射作用」誇大。這些租客只會租用中環及金鐘的核心商業地段。它們的經營規模較小,對刺激就業市場的作用不大,最多只帶動了「蘇豪區」及「蘭桂坊」的高端餐飲消費。這些少數的「金融界精英」與內地的「優才」無異,並不見得會垂青香港物業,更不會帶動香港工商物業的買賣交投。反而,過去幾年來,由於中環寫字樓的租金還有所下調,反過來讓二線商業區的寫字樓進一步下挫。
重點是,其實不只香港,即連內地各省各市的工商物業一樣是供過於求。環球經濟不穩,消費及工作模式在變 (例如:員工的工作位置越縮越少,甚至乎有「在家辦公」的安排。很多出差改以視像代替),自由行不再胡亂消費,港人大規模北上及外游。在這情況下,工商物業的租金回報繼續下降,空置率維持高企,價值依然受壓。
因此,即使港府已經再沒有推出商業用地 (並造成收緊供應的情況),但香港很多發展商仍在水深火熱之中。
四、改變土地用途並非易事
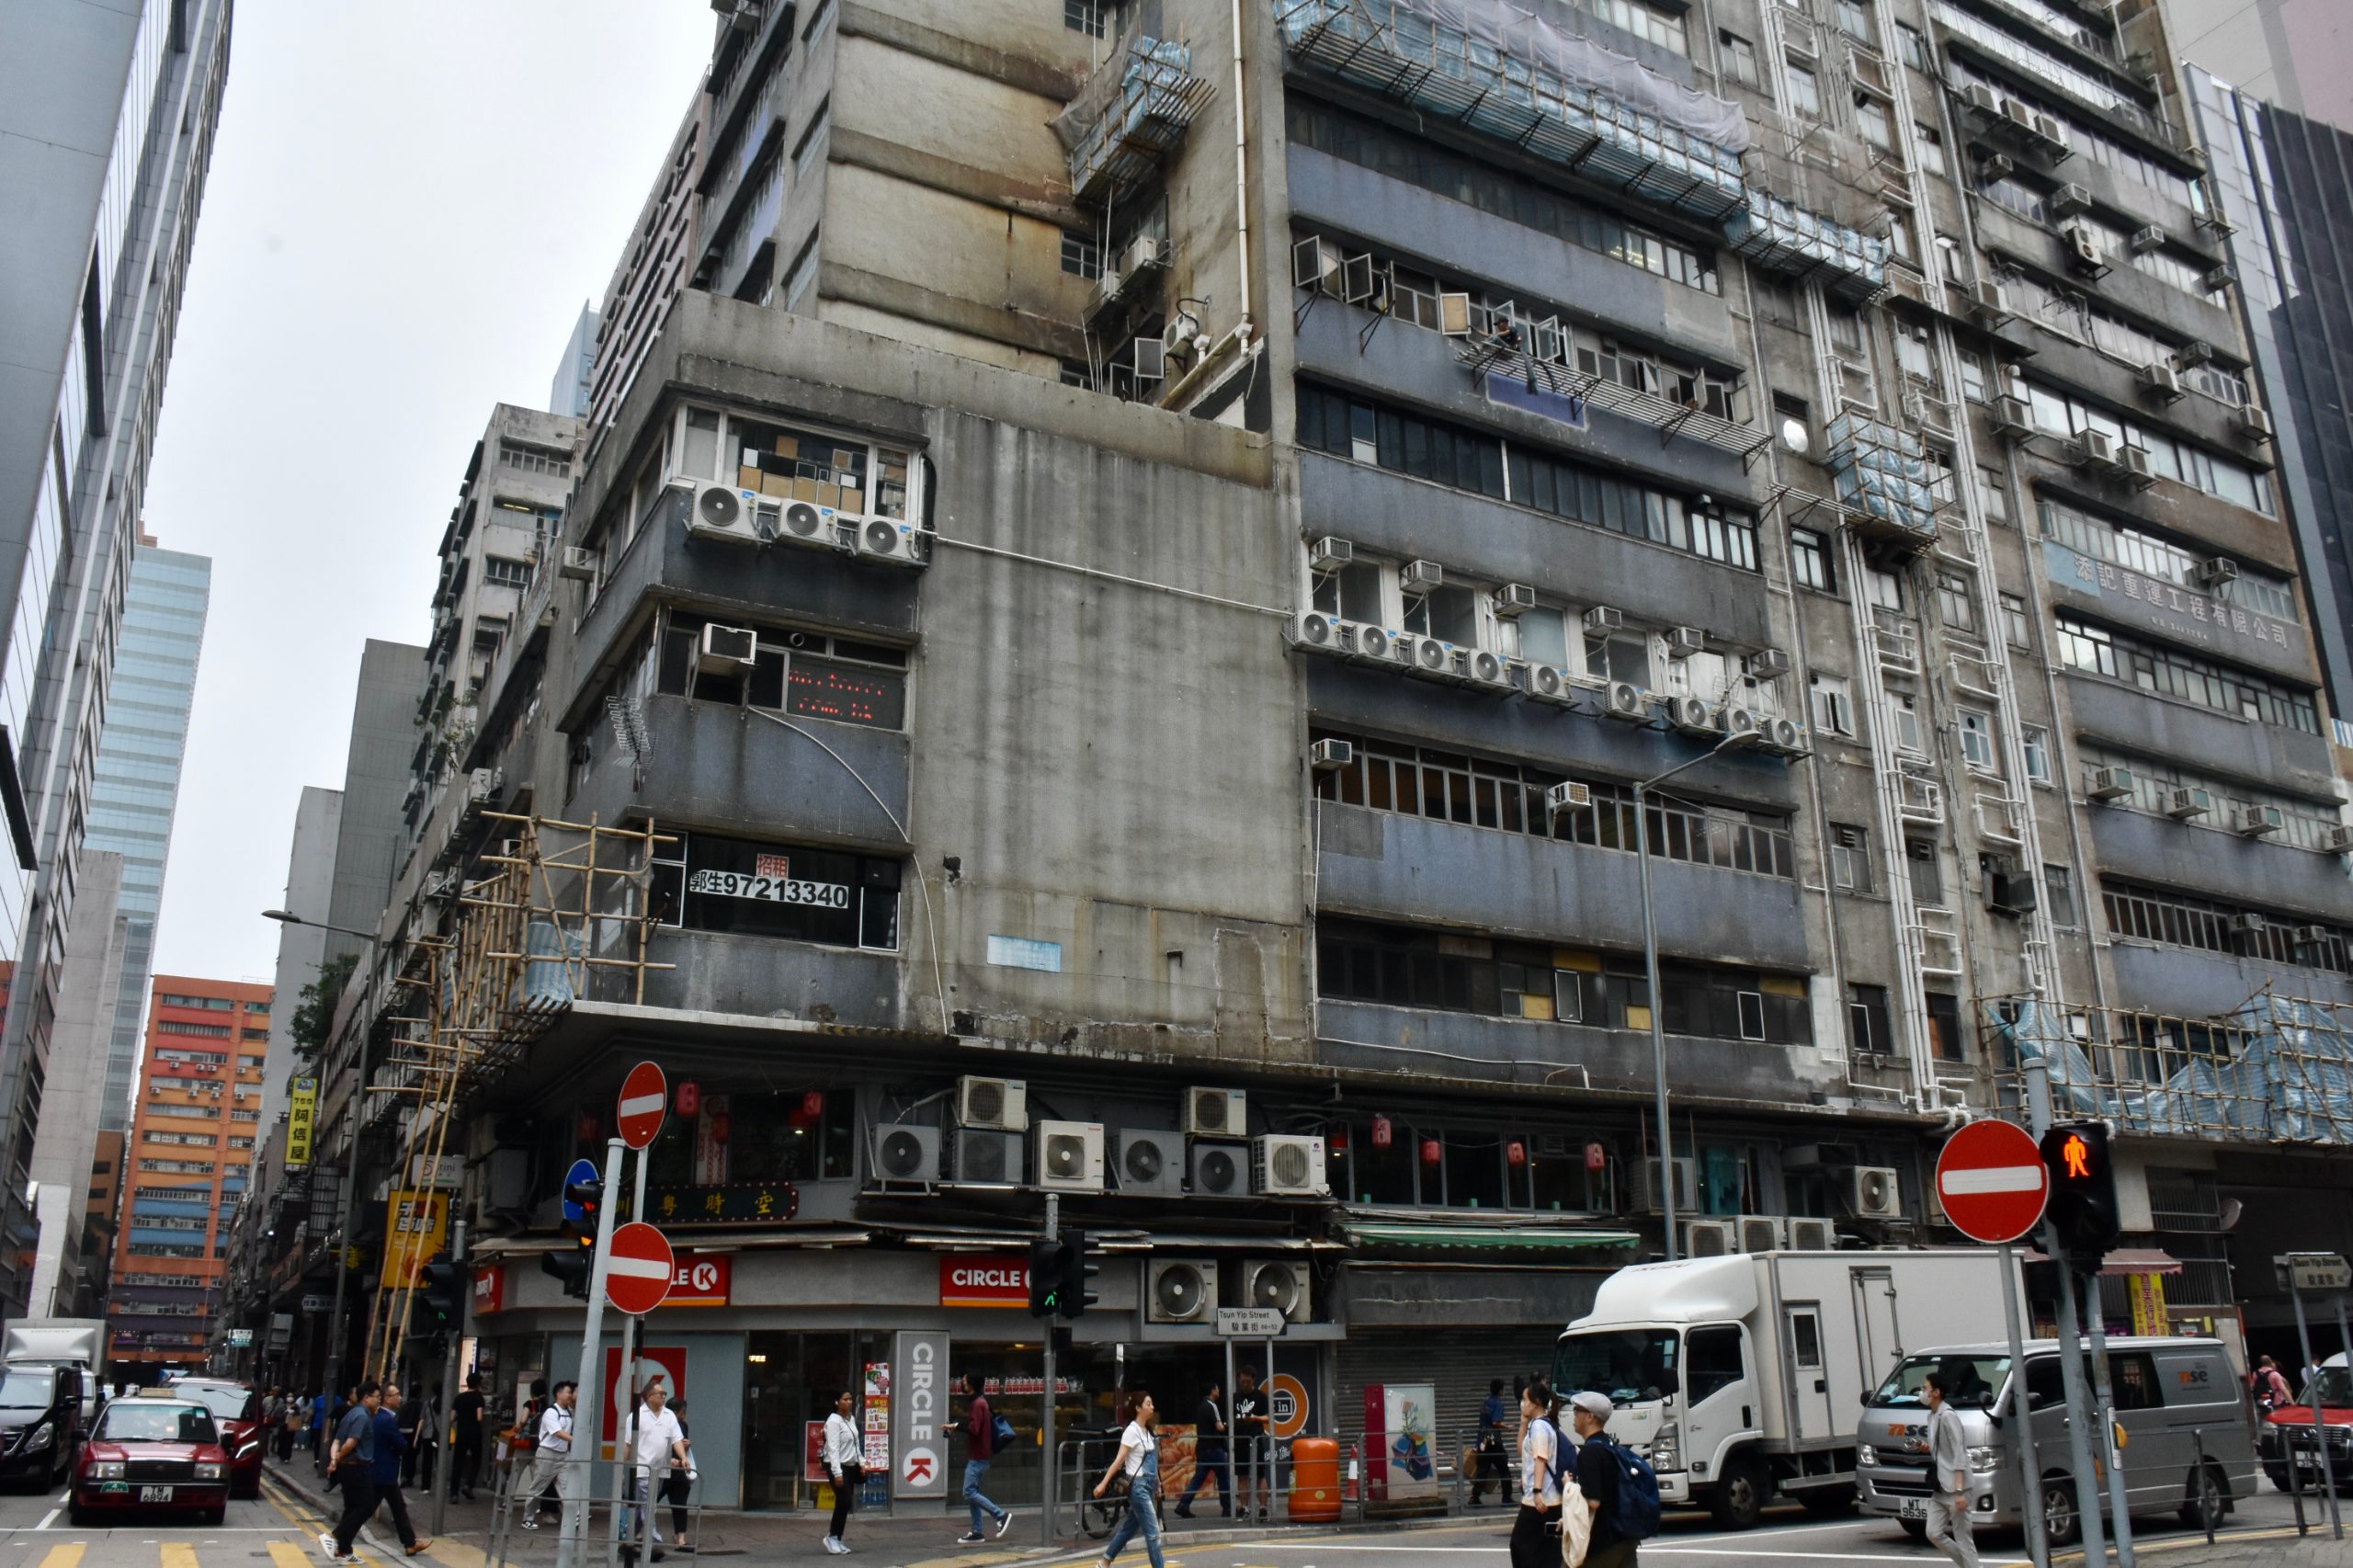
由於本港發展商無法以「估值」或「急售套現價」(forced sale value) 把工商物業售出,若以再低的價錢售予買家的話,則會立刻面臨「資不抵債」的局面。有見及此,很多發展商都想辦法「改變土地用途」。
在這形勢下,港府提倡的「改建大學宿舍」概念,便正好是業界的一根「救命稻草」。可是,我們總不可能將所有工商物業都改建為「大學宿舍」。即使不考慮地點,大量在二線地段的甲級寫字樓,如要改建為「宿舍」,恐怕要先把整幅「玻璃幕牆」拆掉,成本不菲。另外,某些看似合適的項目,仍要研究其原來的樓宇結構及間格。
例如,某位處九龍城的著名酒店,剛好被投資者改建為「學生宿舍」。但其原來酒店的房間太大,投資者只能把其改為以「3人房」及「4人房」為主的宿舍,租金恐怕仍要每月近萬元以上。另外,有投資者夥拍專業機構負責營運,但卻以極低廉的成本翻新物業及添置家俬,投機取巧味極濃。內地學生動輒要付上過萬元的租金,卻換來一間需要與人共住的「3至4人房間」。撫心自問,這種生意模式,到底可以持續多久呢?
某些發展商則打算把「無人問津」的商廈,重建為住宅項目。即使發展商把商業重建為住宅後,將會出現嚴重虧損,但預計可以把住宅單位售予「用家」並套現,好歹也有機會償還相關的銀行債務。這種「改變土地用途」的方向,以「止蝕」及「減債」的角度來說,本是十分務實,但一般卻要經過屋宇署、規劃署及城規會等等重重審批,始終存有變數。舉例說,九龍灣商廈啟匯的住宅重建項目,涉1140伙。按最新消息,這重建項目已遭城規會否決。由此可見,「改變土地用途」的發展道路,仍是阻力重重。
五、銀行需盡早注資及研究各種方案
很多業界人士早已指出,最終港銀或可以參考內地於30年前的做法,由政府牽頭成立「資產管理公司」,並把所有相關潛在的工商房地產壞賬,盡數轉嫁出去,讓港銀的資產表維持在健康水平。值得我們關注的是,當年內地正值經濟起飛,資產管理公司在接管壞賬後,只幾年間便可以大賺一筆。
現時的情況完全不一樣。香港工商房地產被高估炒高,現時的租值正在下降,即使是由港府出手,以資產管理公司接收潛在壞賬,亦需要以市價計算 (需要遠低於估值)。否則,我們豈非以公帑補貼「輸打贏要」的發展商及銀行?另外,引入機構投資者購買這些潛在壞賬,更需要大幅度打折才有可能成事。簡單來說,即使我們成立資產管理公司處理壞賬,在資產轉移的一刻,本港銀行仍會出現非常嚴重的虧損。
因此,某港資大銀行被其母行全面收購後,即使有意打包工商房地產的潛在壞賬,但根本找不到感興趣的買家。另外,有傳言指該銀行還有意把這大筆潛在壞賬打包成「次按」並售予私人銀行部門的客戶。一來,這舉動有道德風險。二來,香港的富戶正受地產泡沫爆破所困擾,又豈會輕易上當?
兩年前,曾有人建議幾大銀行以聯營的方式成立「投資公司」,並把壞賬注入。由於「聯營機構」不用「併表」,即銀行的壞賬便可以「出表」了。但這種「出表」方法不過是「財技」,無法改變工商房地產走下坡的現實。此外,銀行的「壞賬」亦不過是以「聯營公司投資虧損」的方式反映出來。這僅屬一種「財技化妝」,對改善銀行資產質素並沒有實質上的幫助。
觀乎以上各種做法,都不見得可以有效解決問題。我們唯有要各大小銀行盡快增資或充實資本,從而應對在可見將來的壞賬問題。
總結:銀行應盡快充實資本以應對壞賬風險
本港有大約1.4萬港元的香港工商房地產貸款,佔整體地產貸款的44%,及整體總貸款的14%。在過去幾年間,各大小銀行已經出盡辦法的為發展商們續期及展期,甚至乎為物業投資者提供本用在中小企身上的「還息不還本計劃」。另外,銀行對貸款的評級及撥備管理亦相對寬鬆。如今,美聯儲再次加息,我們絕不能排除不會有「黑天鵝事件」發生。
由於各大小銀行的壞賬撥備並不算進取,大部份銀行仍錄得可觀的利潤,股東獲派高息,董事局及銀行高管仍依舊可得到豐厚的報酬。在這情況下,即使我們容許銀行有序地調控壞賬,但始終應該要求它們盡快充實資本,從而應付在可見將來的風險。
文:寒柏
從事金融業,亦為自由撰稿人
*作者文章觀點,不代表堅料網立場


