

出口帶動經濟創最快增速 宏觀數據亮眼民生受益淺
AI視界
(以下內容由AI生成,僅供參考)
政府公布第三季GDP按年升5.2%,首三季升5.1%,為五年同期最快。增長主要靠出口及服務輸出:貨品出口升30.4%,服務輸出升4.3%,受半導體及AI相關需求帶動。惟私人消費僅升2.8%,為今年最慢;就業未同步受惠,AI取代部分基礎崗位、外勞競爭及民生收費上升,令市民體感偏冷。增長亦集中貿易物流等少數行業,零售餐飲旅遊受益有限,呈現「總體增長、行業分化」。一旦全球AI投資回落,出口恐首當其衝,高增長可持續性成疑。宏觀數據亮眼與民生受益淺的落差,反映增長分配及傳導不暢,需正視內需疲弱與就業脫鈎。
政府統計處公布第三季本地生產總值初值,按年升5.2%,首三季合計升5.1%,是五年來同期最快增速。數據公布後,市場反應正面,但若細看增長結構,這份亮眼的成績表背後,存在落差:經濟增長主要由出口及服務輸出帶動,私人消費增速卻是今年最慢;總體數字向上,行業分化卻在加劇;GDP跑贏預期,就業市場未見同步受惠。宏觀數據與市民體感之間的距離,正在擴大。
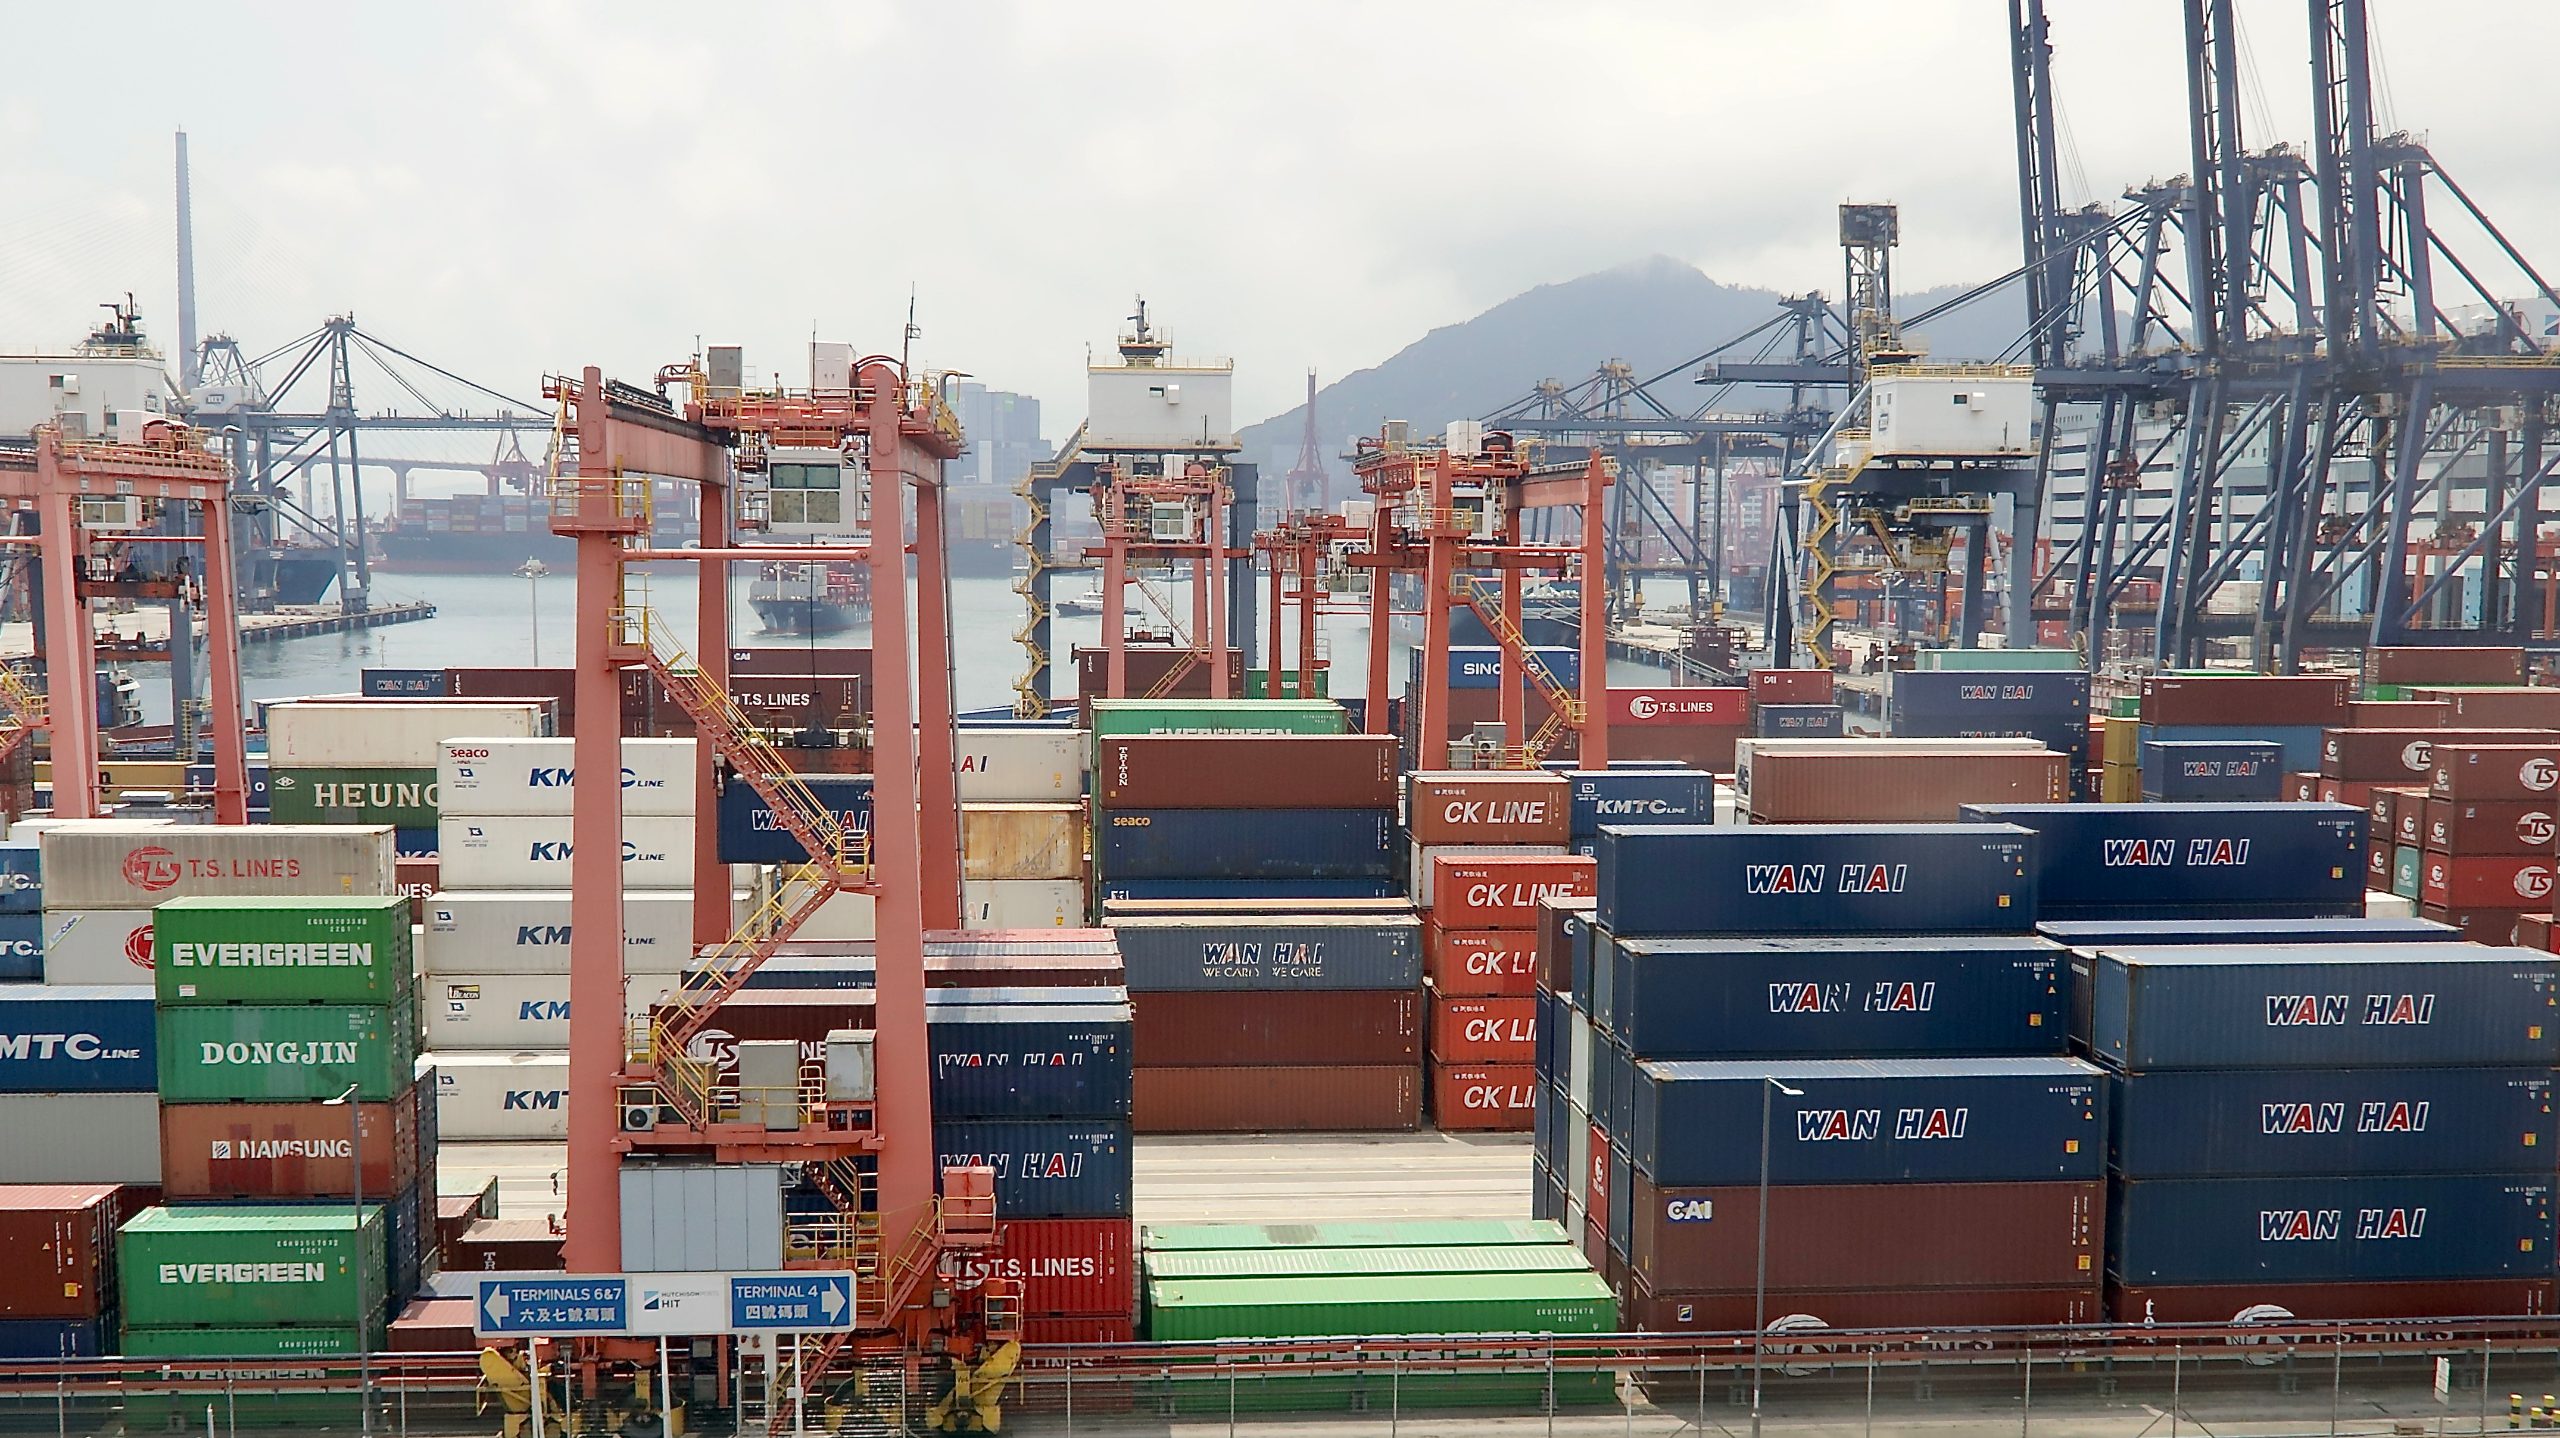
呈現「總體增長、行業分化」特徵
本港經濟錄得5年最快增速,主要受出口強勁,服務輸出增長加快帶動。第三季貨品出口按年升30.4%,按季擴大1.5個百分點;服務輸出增長4.3%,為今年最快;本地固定資本形成總額亦升7.3%。市場分析普遍認為,出口強勁主要受益於環球市場對半導體及相關產品的需求急升。香港雖非半導體製造地,但作為轉口貿易樞紐,直接受惠於這波熱潮。問題在於,這種增長的輻射範圍相當狹窄——它惠及貿易、物流及相關金融服務,卻未滲透至零售、餐飲、旅遊等與普羅市民就業密切相關的行業。少數行業拉動整體數字,多數行業感受不到增長,這便是「總體增長、行業分化」的現實。
出口強勁理應帶動貿易、物流業的就業需求,但AI技術的快速普及正在取代部分基礎崗位,令就業機會不增反減。與此同時,第三季私人消費開支按年僅升2.8%,增速較第二季放緩0.1個百分點,是今年增長最慢的季度。零售和食肆收益雖有正增長,但行業悲觀情緒仍然濃厚,從業員受輸入外勞等因素影響,就業情況未見改善,工資收入亦未能跟隨GDP增速上升。當經濟增長的果實集中在少數行業和少數人手中,大多數市民的實際收入停滯甚至倒退,宏觀數據再亮眼,也難以轉化為普遍的獲得感。
這種結構性偏斜,還隱藏着另一重風險。本季增長很大程度依賴全球AI投資熱潮帶動的半導體需求,而AI熱潮本身具有明顯的周期性。一旦全球AI投資回落,半導體需求放緩,香港的出口和轉口貿易將首當其衝。換言之,當前的高增長並非建立在穩固的內需基礎之上,而是繫於外部市場的波動。政府若滿足於出口帶來的亮眼數字,而忽視內需疲弱、行業分化、就業脫鈎等深層問題,則這波增長的可持續性便需要懷疑。
市民體感偏冷 民生壓力未緩解
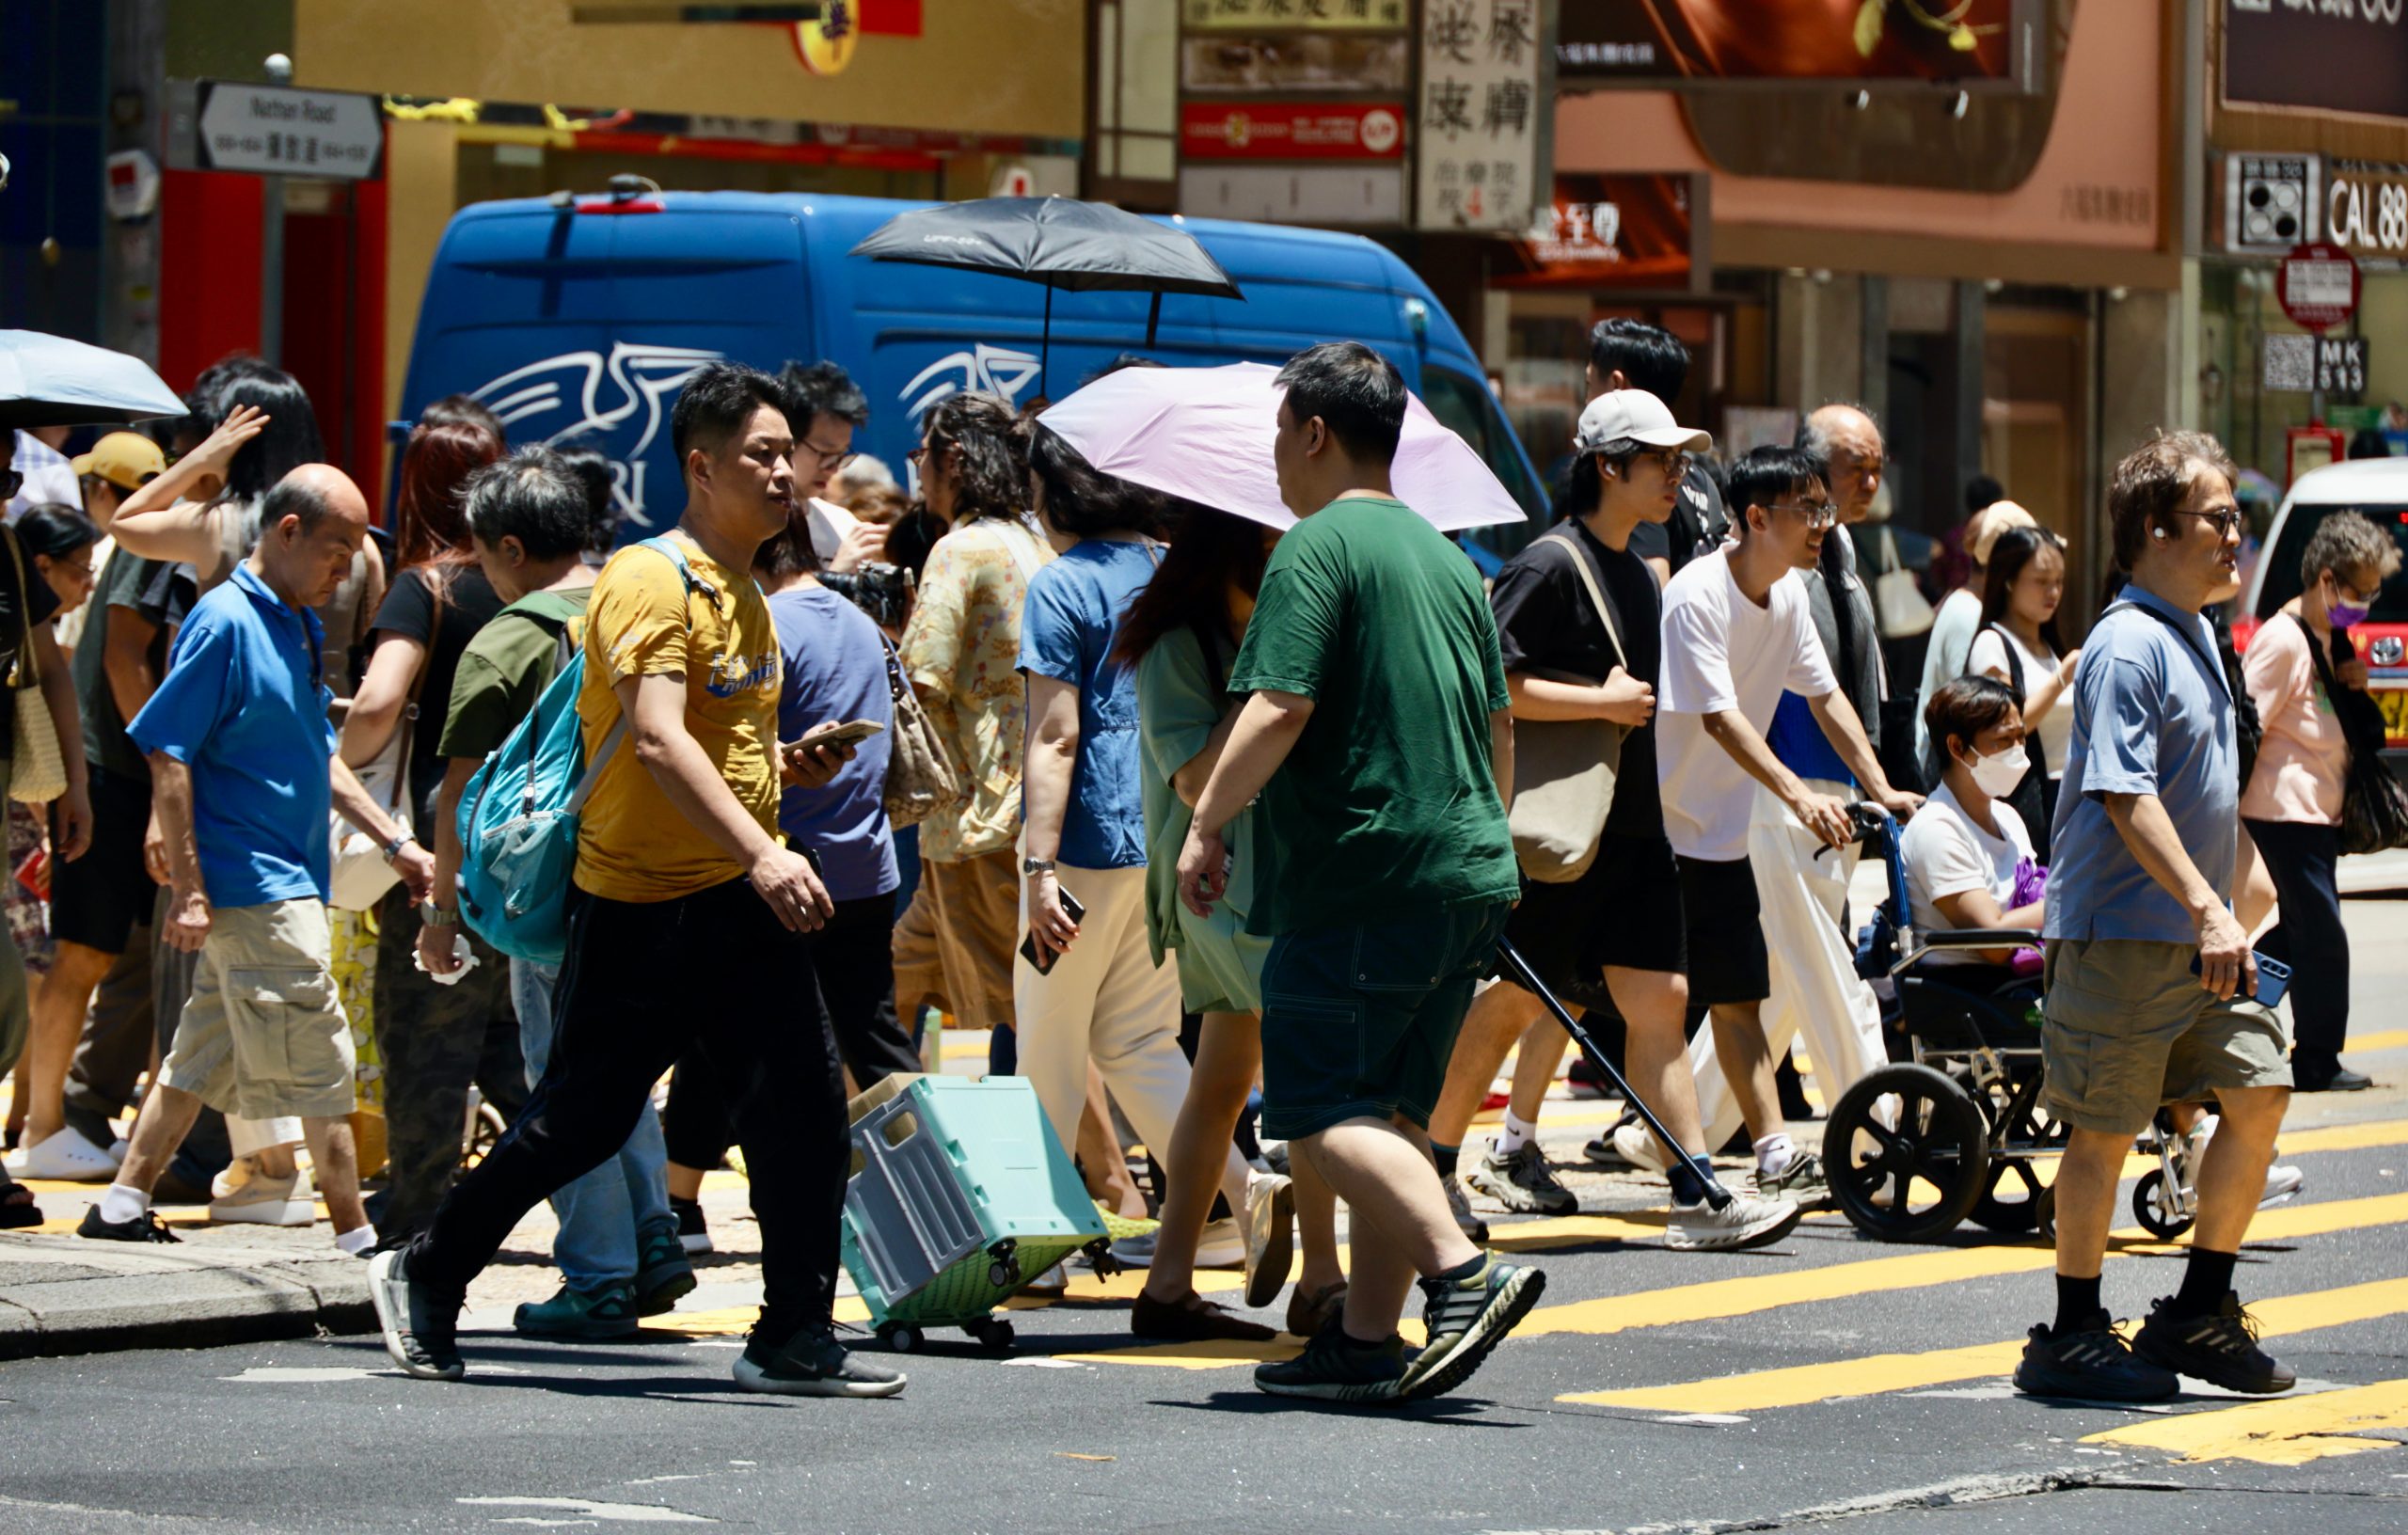
市民整體體感偏冷。經濟總體強勁增長,但民生壓力未見緩解——巴士公司申請加價17.7%,多項民生收費緊隨其後,衣食住行的成本持續上升。與此同時,就業市場的寒意未退,部分行業的從業員面對外勞競爭和AI替代的雙重壓力,收入增長停滯。當GDP增速與市民的錢包厚度、就業安全感、生活成本負擔之間出現脫節,所謂「經濟向好」便只停留在統計報表上,無法走進市民的日常生活。
經濟增長的終極目的,是改善民生。若增長只惠及少數行業,而大多數市民無法從中受益,則增長正當性便會受到質疑。當前香港面對的,不是增長速度不夠快的問題,而是增長成果分配不均、傳導不暢的問題。出口和服務輸出的強勁表現值得肯定,但若內需持續疲弱、就業市場未能同步改善,則經濟增長的基礎便不牢固,市民的幸福感也無從提升。宏觀數據亮眼而民生受益淺,這種落差需要正視。


