

馬來西亞觀察:大馬航空業大洗牌 亞航陷財困馬航大翻身 文:蕭偉基(堅料網駐馬來西亞特約撰稿人)
AI視界
(以下內容由AI生成,僅供參考)
馬來西亞航空業大洗牌。亞航曾憑超低成本模式崛起,近年受疫情停擺、中東衝突推高油價及債務拖累,第2季燃油成本按季急增66%,截至6月底流動負債184億令吉,現金約9.54億令吉,次季淨虧8.31億令吉,並欠馬來西亞機場控股至少5億令吉。政府正作情境規劃,探詢馬航及峇迪航空承接國內航線意願。亞航佔整體市場約40%、國內60%,若削班將衝擊東馬交通、推高票價及旅遊業。另一邊,馬航經國庫控股重組,削成本、重談租約、優化航線,母公司MAG連續3年盈利,2025年淨盈利1.37億令吉。馬航與峇迪稱大規模承接須連飛機租約接管,傾向自然擴張而非全面收購。啟示:低成本模式難敵高油價與匯率風險,政府須及早應變。
馬來西亞航空業最近出現「風水輪流轉」的勢頭。過去近20年創造市場奇蹟的亞洲最大廉價航空公司亞洲航空(亞航),因債務沉重而面臨龐大財務壓力。另一邊廂,過去多年曾因經營不善等因素而長期虧損的國家航空公司馬來西亞航空(馬航),則在大股東國庫控股主導的重組下大翻身,母公司馬來西亞航空集團(MAG)連續多年錄得盈利。
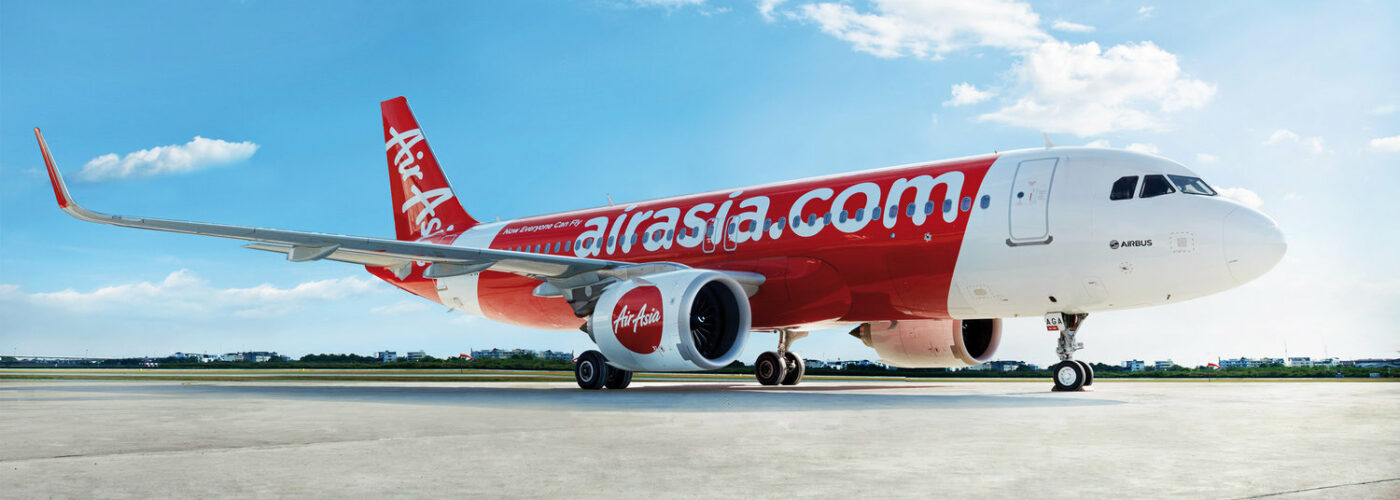
據報,大馬政府正針對亞洲航空潛在的財務危機進行情境規劃,並探詢馬航與峇迪航空(另一家民營航空公司)承接相關國內航線和客源的意願。這場震撼區域航空市場的風波,不僅凸顯廉航巨頭面臨的結構性困境,也讓大馬航空格局面臨重新洗牌的關鍵時刻。
2001年,東尼·費南德斯(Tony Fernandes)以象徵性的1令吉收購當時負債累累的亞洲航空,並成功引入「超低成本」廉價航空模式。亞航憑着「現在人人都能飛」(Now everyone can fly)的口號迅速擴張,打通東南亞及亞太地區的廉航網絡,成為市場上的顛覆者,並取代馬航成為大馬航空市場龍頭。
然而,激進擴張背後埋下危機導火線。首先是疫情期間大部分業務停擺,造成巨大的財務負擔。其次是受中東地緣政治衝突波及,今年第2季航空燃油價格飆升,均價突破每桶183美元,使亞航燃油成本按季暴增66%,大幅侵蝕盈利能力。其三是沉重債務與流動性壓力,截至6月30日,亞航流動負債高達184億令吉,現金及銀行結餘約9.54億令吉,第2季淨虧損更高達8.31億令吉。此外,據報亞航積欠官方背景的馬來西亞機場控股公司(MAHB)至少5億令吉,包括起降與停機等費用,顯示其財務壓力相當沉重。
與亞航的急轉直下形成對比,作為國家航空公司的馬航,在經歷過去空難打擊與長期營運赤字後,近年在大股東國庫控股主導下進行債務重組與架構精簡。馬航透過削減成本、重新談判飛機租約、優化航線,以及改善營運效率,逐漸走出泥沼,展現較穩健的運力與財務修復能力。2025年,馬航母公司馬來西亞航空集團錄得1.37億令吉淨盈利,為連續第3年錄得淨盈利。
亞航稱其掌控大馬約40%的整體航空市場,以及高達60%的國內航空市場,特別是在連通西馬與沙巴、砂拉越的航線上佔有重要地位。一旦亞航因資金問題被迫大規模削減航班,恐直接衝擊東馬交通連接,並推高票價及打擊旅遊業。
據報,對於政府的預案諮詢,馬航與峇迪航空均表示,若要大規模承接亞航業務,必須「連同飛機租約一併接管」,否則缺乏機隊將難以消化龐大運量;兩家業者更傾向以自身的自然擴張來逐步吸收航線和客源,而非直接全面收購亞航。
這次航空業大洗牌帶來以下啟示:第一,商業模式敵不過宏觀經濟風險。再成功的低成本模式,也難以抵擋高油價與劇烈匯率波動的雙重夾擊。第二,國家需要居安思危的應變機制。市場動態瞬息萬變,當超大型民營企業面臨重大財務壓力,政府必須提前做好「情境規劃」,確保關鍵公共交通服務不中斷。
文:蕭偉基
作者現居吉隆坡,為資深媒體人及堅料網駐馬來西亞特約撰稿人。
*作者文章觀點,不代表堅料網立場


