
選委會選舉| 會計界候任選委政綱逐條睇 企業出海、跨境併購、AI轉型成焦點
AI視界
(以下內容由AI生成,僅供參考)
2026年選委會選舉11月22日投票,會計界30席中15席由「香港會計諮詢專家協會有限公司」提名。15名候任選委政綱聚焦企業出海、跨境併購、AI轉型、人才培育、中小企支援、綠色金融及風險治理。主張利用香港國際金融中心及跨境網絡,助內企來港上市、發債、設財資中心,並做好併購財務盡調與風險研判;以跨境審計連接國際資本;培育兼具專業、科技素養與判斷力人才;助中小企改善現金流及融資;推動管理會計、AI與流程重塑;以法證會計防舞弊;提升公共項目成本透明度與問責;藉北都稅務配套發展創科;完善碳數據管治推動綠色金融;以優質審計維護市場信任,為金融創新設風險底線;助科創融資上市,並透過灣區實習培育青年會計師。
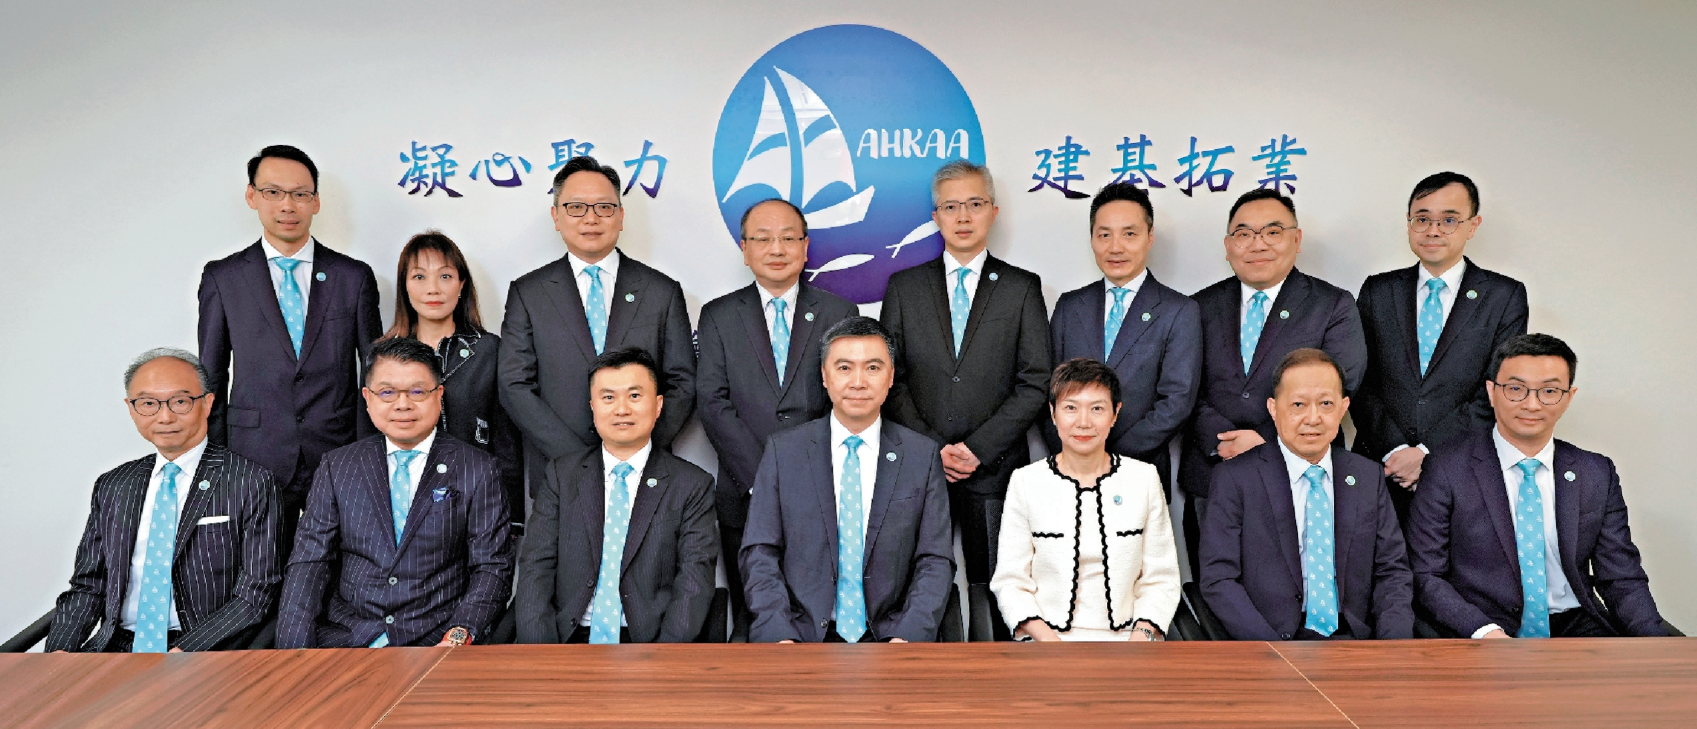
2026年選舉委員會界別分組一般選舉將於11月22日投票,第二界別(專業界)會計界界別分組共設30個席位,其中15席由指定團體「香港會計諮詢專家協會有限公司」提名產生。本屆獲提名產生的15名委員,分別就企業出海、跨境審計、人才培育、中小企支援、綠色金融及風險治理等議題提出專業主張。
企業出海與跨境服務
何超平認為,隨着全球經濟一體化,越來越多內地企業積極拓展海外市場,本地會計界可善用國際化跨境網絡和服務,加強與銀行、保險、法律和調解等專業界別合作,為內地企業提供一站式「出海」服務,包括協助來港上市、發債和設立區域財資中心,進行跨境融資、資產配置及風險管理,幫助企業把握全球南方尤其是東盟地區的機遇,對接國家「十五五」規劃。
張頴嫻指出,香港會計專業資格廣獲國際認可,準則與國際標準全面接軌,業界應進一步拓展國際聯繫,深化與東南亞及「一帶一路」沿線國家同業的合作,完善合作渠道及機制,為來港上市的跨國企業及在海外設有機構的內地企業提供跨境專業服務,並擔當香港資本市場的大使,向全球客戶推廣香港作為首選上市地點。
馮星航表示,香港會計師熟悉國際慣例、具備國際視野,是連接內地與全球資本市場的專業橋樑,可協助內地企業在跨境併購前做好全維度風險管理研判,摸清政治、匯率、法律、稅務、勞工、環保等風險,並通過財務盡職調查核實現金流真實性、排查關聯交易、隱藏負債及歷史稅務遺留問題,夯實併購決策基礎。
江智蛟建議,企業出海投資前的資金流向與交易背景核查應聚焦幾項核心要點:穿透核查標的公司股權結構至最終受益所有人,識別影子股東、關聯方利益輸送或受制裁實體;深入評估業務模式,防範虛構交易;核查歷史融資來源與大額資金往來,嚴防洗錢、非法資金轉移或行賄;實施嚴格財務及法律盡職調查。
人才培育與青年發展
李健表示,國家「十五五」規劃和香港五年規劃重視教育、科技與人才協同發展,未來會計教育既要扎穩準則、審計和財務分析根基,更須補足人工智能的局限。他建議大學持續豐富會計課程,加強與專業團體合作,加入真實個案、模擬決策及職場體驗,培育兼具專業、科技素養與判斷力的新一代會計人才。
黃俊碩認為,香港五年規劃提出便利香港青年到大灣區就業及實習,為青年會計師跨境歷練打開政策空間,會計師事務所應提供附設導師支援的灣區實習崗位,讓青年會計師真正嵌入內地項目流程,並可推行「雙導師制」,由項目經理指導工作實務與稅務合規實務,讓青年會計師在跨境場景中積累執業經驗,為灣區會計人才庫注入實質戰力。
中小企支援與公共機構會計
陳嘉齡指出,五年規劃第2.14段提出加強中小企金融支持,融資一般要求審計財務報表及現金流預測,會計服務可協助整理現金流報表與融資摘要,把賬目轉化為還款能力證明。她建議中小企每月編制現金流預算,預測未來三至六個月資金缺口,及早掌握資金需要,調整採購、催收及付款安排,有需要時提前備妥材料申請融資。
謝建朋認為,公共機構要提升效益,關鍵是讓公眾看得見錢花在哪、效果如何。他建議強制重大公共項目披露全周期成本,涵蓋立項估算、合約批出、變更追加至最終結算,列明責任歸屬;經獨立審計確認結算超支屬人為的,應啟動問責程序,使披露、考核、問責形成閉環。
綠色金融與風險治理
潘國政表示,香港首個五年規劃倡導的「智能與綠色升級」,本質是價值邏輯的深刻重塑,亦是融入國家「十五五」戰略的關鍵路徑,管理會計的核心價值在於重構企業決策的坐標系,以減碳數字化轉型投資為例,指引企業將低碳韌性、供應鏈公信力及國家戰略訴求融入價值評估,推動香港製造業由「被動合規」轉向「主動對齊」國家高質量發展方向。
歐振興指出,綠色金融要發揮實效,關鍵是可信的碳排放數據,建議會計專業團體聯同商會,善用跨機構督導小組(CASG)的中小企碳排放計算工具,推出配套實務指引,涵蓋數據蒐集、核對及憑證保存,協助企業建立可追溯、可核證的紀錄,為綠色及轉型融資作好準備。
李寶芝認為,鞏固提升國際金融中心地位靠市場信任,市場信任離不開優質審計,AI可提升效率但不能取代專業判斷。她建議標準化工作和細節分析交給AI,重大判斷的結論須由項目合夥人親自質疑假設,並在底稿記錄取捨AI結果的理由,「效率歸機器,判斷歸人,信任才守得住」。
張秉賢提出,金融機構推出數字金融新業務前須嚴格評估風險,應建立動態評估架構:穿透業務本質識別底層金融實質與合規風險;技術與網絡安全測試前置,必要時由第三方覆核並利用監管沙盒試行;強化數據治理與私隱保護,跨境服務須完成數據出境安全及個人信息保護影響評估;制定安全退出機制,明確止損、客戶補償、數據銷毀及資產清算安排,防止風險外溢。
數字轉型、科創融資與北都發展
關文俊表示,香港五年規劃提出以AI賦能各行業,不少企業已投資AI卻難以追蹤成本及衡量回報,香港會計業應由「後台支撐」走向「前台策略」,建議業界將AI應用與流程重塑同步推進,避免「只引工具、不改流程」,以財務盡調及估值為例,利用AI分析數據,讓專業人員聚焦風險識別與策略判斷。
梁思傑指出,《香港五年規劃》提出支持科技企業滿足融資需求,會計師可協助科技企業建立健全的財務報告及管理制度、內部監控措施和企業管治框架,為高增長企業透過《上市規則》第18A章及第18C章等制度在香港上市奠定基礎,並協助創投基金進行盡職審查,提升財務數據及估值模型的透明度。
李尚義認為,國家「十五五」規劃將科技創新置於核心位置,北部都會區有潛力發展為粵港澳大灣區內的人工智能基礎設施及大型數據中心樞紐,大學城可建設為綜合創新生態系統,特區政府可考慮為合資格科研企業提供專項稅務優惠、共同投資支持、特快人才引進等措施,會計界可充分發揮專業支持相關企業和人才把握機遇。